Bảng hàng hóa, nguyên vật liệu, thành phẩm, sản phẩm dở dang v.v.. có cấu trúc như nhau.
Bảng gồm làm 5 bảng tính chính : Mã số hàng hóa(MSHH); Bảng tổng hợp hàng hóa(HH_mmdYY);Bảng nhập hàng hóa(N_mmYY);Bảng xuất hàng hóa(X_mmYY); Bảng kiểm tra, đối chiếu giữa bảng tổng hợp hàng hóa nhập, xuất với dữ liệu trên bảng Nhật ký-Sổ cái. Công dụng của mỗi bảng được mô tả như sau:
1- Bảng Mã số hàng hóa(MSHH) : Gồm 4 cột
Cột 1, cột 4 - Mã số hàng hóa. Mỗi hàng hóa được đánh 1 số hiệu duy nhất. Bạn có thể đánh số hiệu theo nhiều cách : Theo quy ước nhà sản xuất, theo quy ước của doanh nghiệp, theo cách của người quản lý nhập liệu. Thông thường nhà sản xuất nếu có hệ thống kiểm soát hàng hóa thì hàng hóa luôn đi kèm số hiệu. Nếu bạn không nhận thấy hàng hóa mua vào có số hiệu thì bạn tự đánh số. Cách thông thường nhất là gán tháng,ngày,năm, số thứ tự rồi bạn dùng tính năng kéo chuột từ ô đầu hàng hóa đến ô cuối hàng hóa bạn sẽ có được số hiệu tăng dần và không trùng lắp. Cột số hiệu và tên hàng hóa bạn dùng chức năng Home-->Conditional Formating-->Highlight shells rules-->Duplicate Values để hạn chế nhầm lẫn khi đặt số hiệu.
Cột 2, 3 : Tên hàng hóa, đơn vị tính. Tên hàng hóa đặt chính xác theo hàng hóa mua vào. Phần số hiệu hàng hóa tách riêng. Tên hàng hóa duy nhất để tránh hàm =vlookup() sai lệch sẽ dẫn đến hàm =sumif() trả kết quả sai.
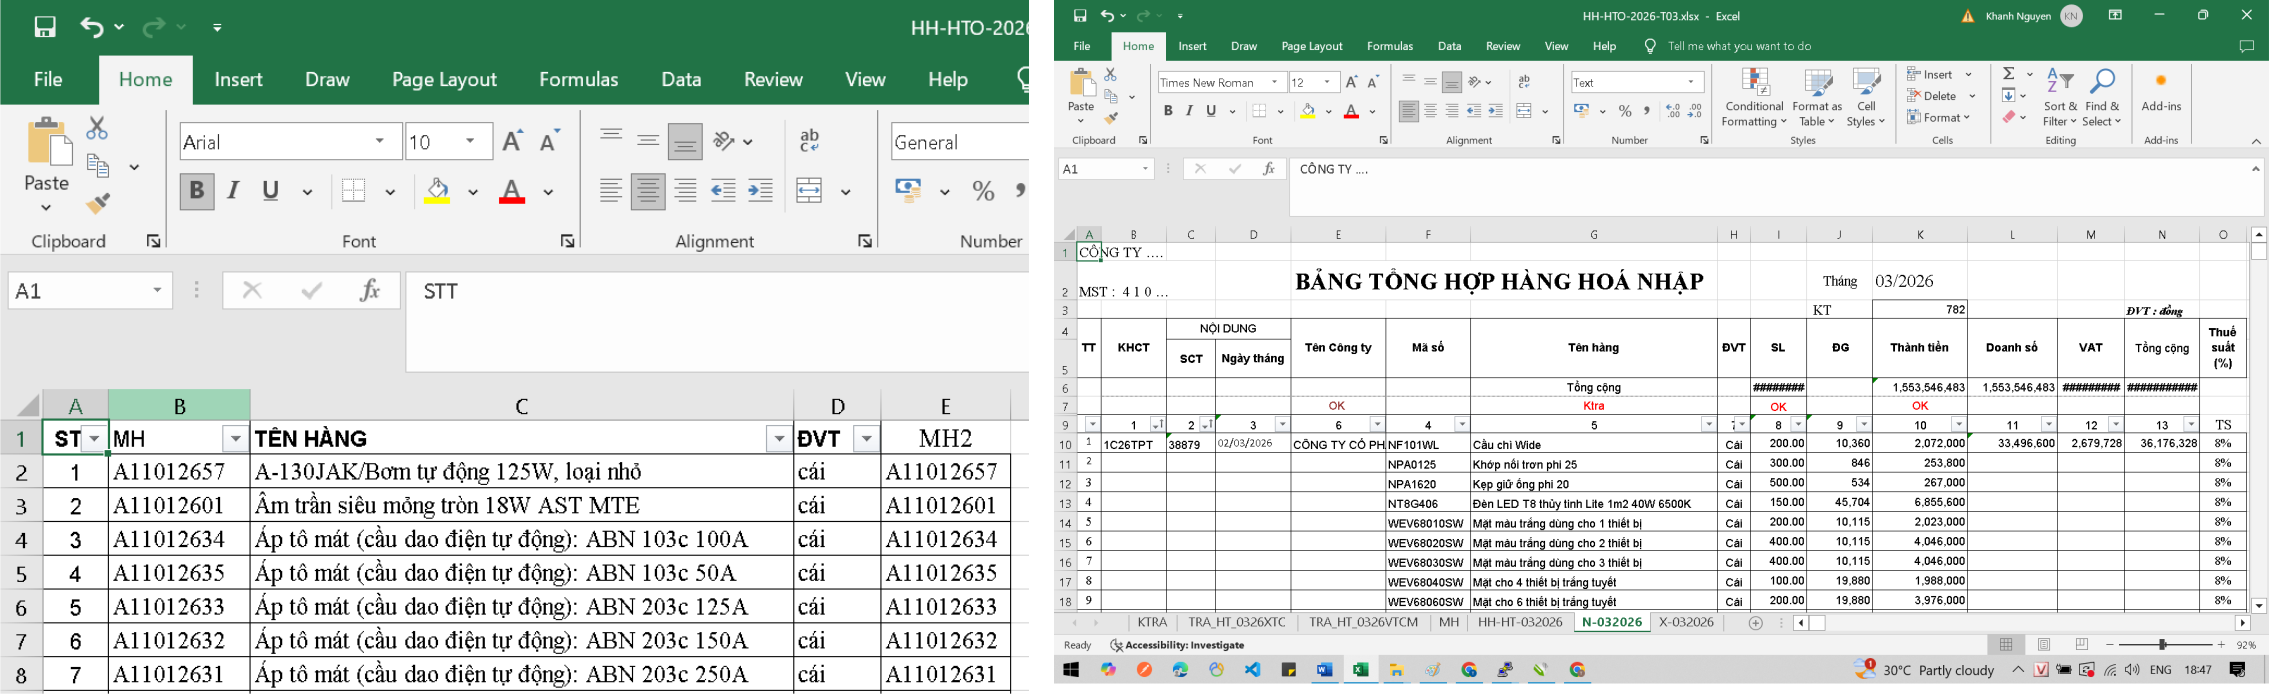
Hình 1- Bảng mã số hàng hóa, Bảng tổng hợp hàng hóa nhập
2- Bảng tổng hợp hàng hóa(HH_mmYY)
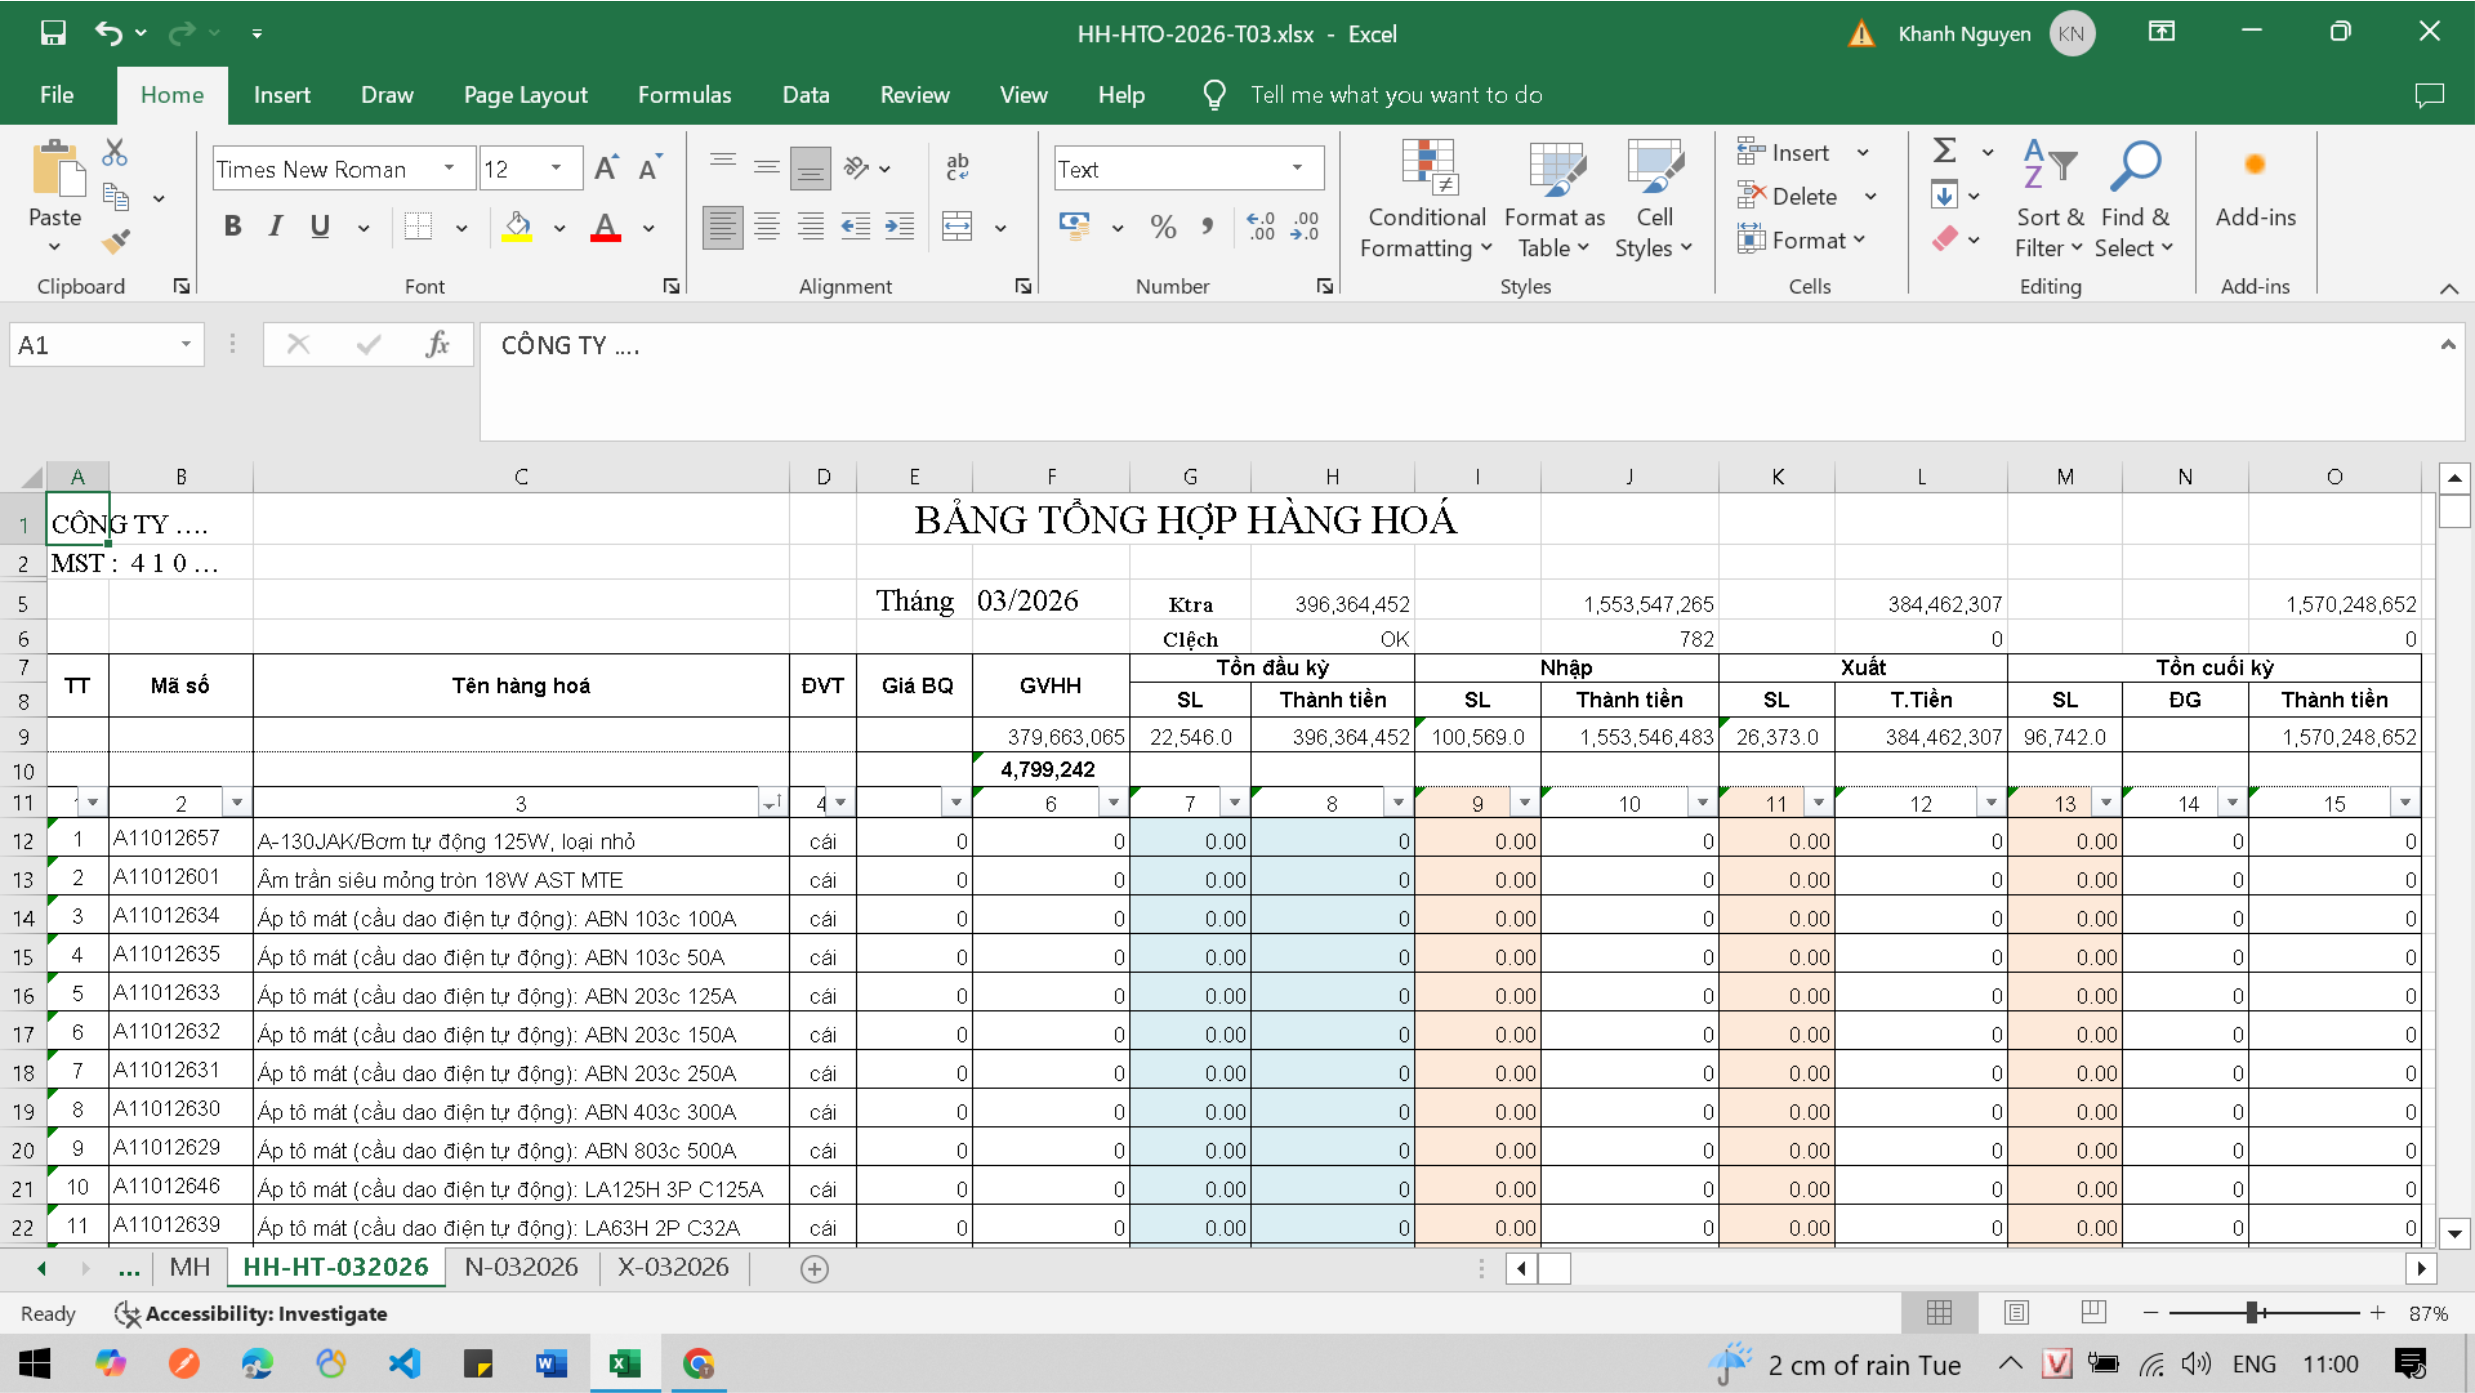
Hình 2- Bảng tổng hợp hàng hóa
Bảng tổng hợp hàng hóa gồm các cột như sau :
- Cột mã số hàng hóa : Thể hiện các hàng hóa trong danh mục.
- Tên hàng hóa, đơn vị tính : Dùng hàm =Vlookup() lên kết với bảng mã số hàng hóa để hiện tên hàng hóa, đơn vị tính. Công thức : =IFERROR(VLOOKUP(B12,MAHANG,2,FALSE),"")
- Giá bình quân : =IFERROR(ROUND((H12+J12)/(G12+I12),0),0) --> công thức tính giá bình quân hiện hành : Giá bình quân hàng hóa = Tổng giá trị (hàng hóa đầu kỳ+mua vào trong kỳ)/Tổng số lượng (hàng hóa đầu kỳ+mua vào trong kỳ).
- Giá vốn hàng hóa : =IFERROR(E12*K12,0) --> giá vốn hàng hóa = giá bình quân x số lượng hàng bán
- Tồn hàng hóa đầu kỳ : Bằng không (0) nếu bạn mới thành lập bảng tổng hợp hàng hóa. Trường hợp bạn chuyển sổ từ kỳ trước thì 2 cột này tham chiếu số tồn cuối kỳ trước liền kề.
- Nhập, xuất hàng hóa : Được tổng hợp từ bảng nhập, xuất hàng hóa trong kỳ bằng hàm =sumif(). Bạn tham chiếu dữ liệu bảng tổng hợp hàng hóa trong kỳ kèm theo phần mềm.
- Tồn hàng hóa cuối kỳ : Số lượng hàng hóa cuối kỳ được tính cơ học theo công thức (=G12+I12-K12) tức bằng số lượng đầu kỳ + số mua vào trong kỳ - số bán ra trong kỳ. Giá trị hàng hóa cuối kỳ = Số lượng hàng hóa cuối kỳ x Đơn giá bình quân hàng hóa trong kỳ. Cách đặt tên cho bảng tổng hợp hàng hóa : Bạn đặt tên HH_mmYY trong đó mm : tháng , YY : năm. Việc đặt tên theo tháng, năm để tránh nhầm lẫn khi nhập liệu cũng như tổng hợp hàng hóa trong năm (từ tháng đầu tiên đến tháng cuối cùng), liên kết dữ liệu được chính xác. Bạn lưu ý cells F9, F10 là tổng giá vốn hàng hóa, lãi (lỗ) hàng bán trong kỳ. Cells (L9) là doanh thu hàng hóa trong kỳ trên bảng Tổng hợp cân đối tài khoản.
3- Bảng tổng hợp nhập hàng hóa(N_mmYY)
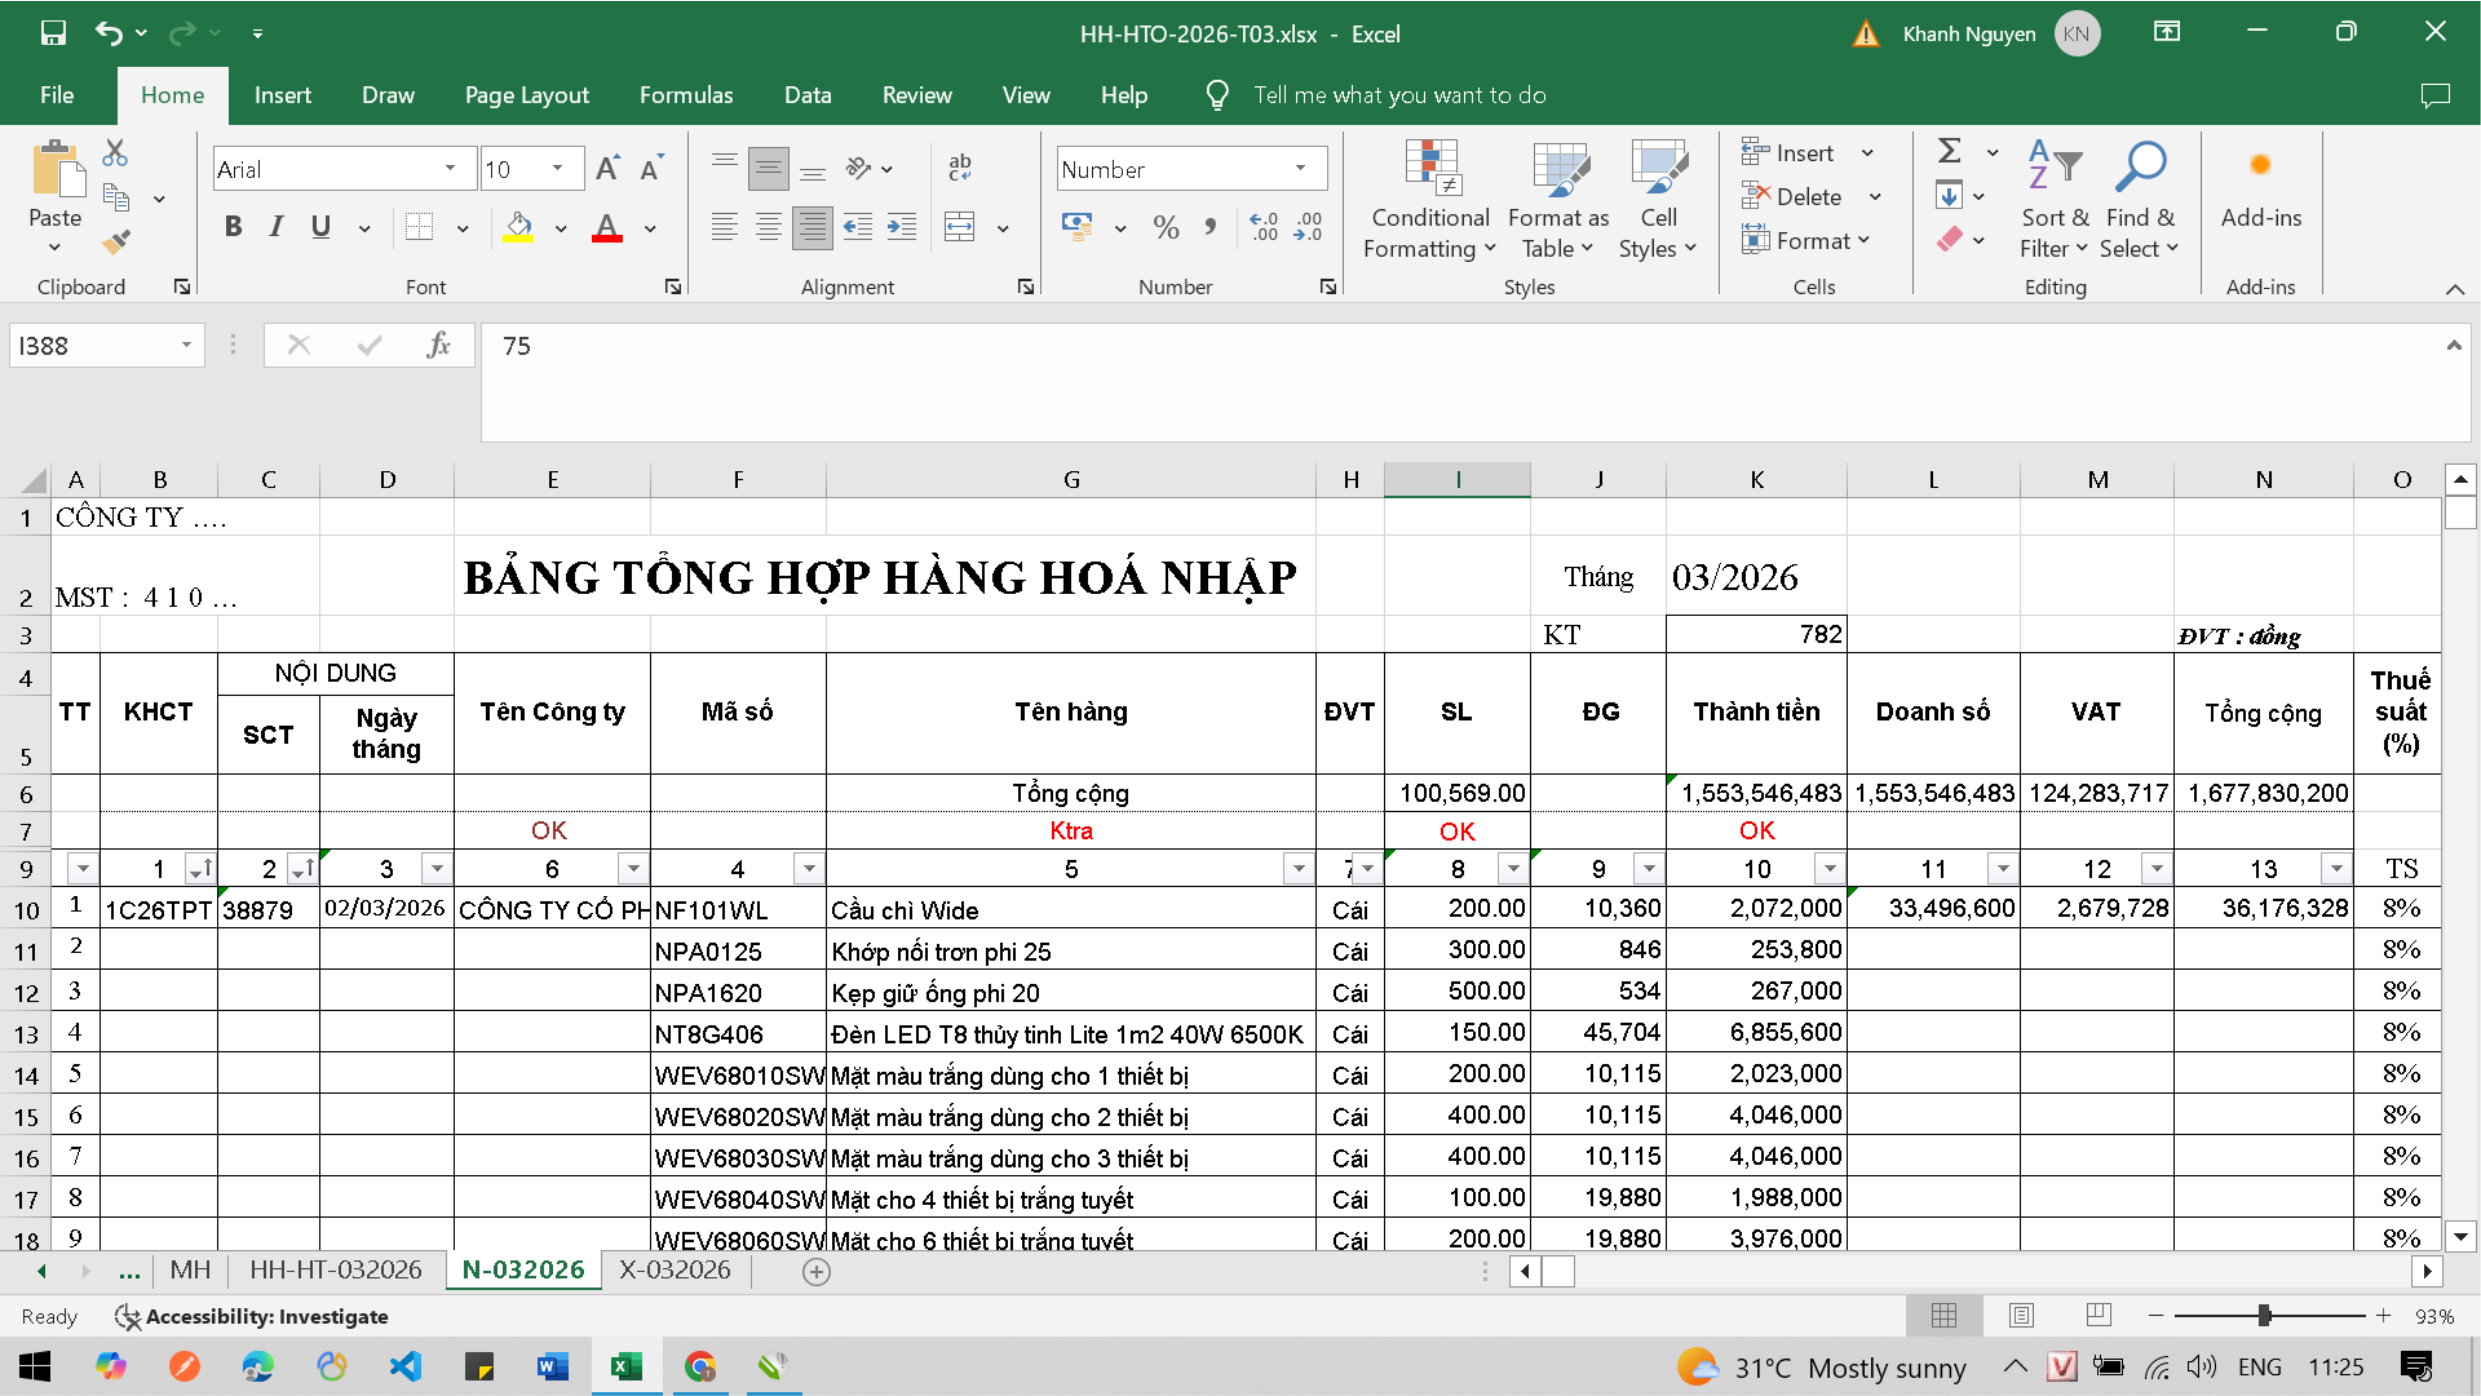
Hình 3 - Bảng tổng hợp hàng hóa nhập
Hàng hóa nhập trong kỳ được minh họa như Hình 3. Các cột A, B,C,D,E,F G, H là các yếu tố phản ảnh thứ tự, ký hiệu hóa đơn, số hóa đơn, tên người bán, số hiệu hàng hóa, tên hàng hóa, đơn vị tính. Các cột I,J,K,L,M,N,O là nội dung hàng hóa mua vào bao gồm : Số lượng, đơn giá, thành tiền; doanh số, thuế vat, giá trị hàng hóa có VAT, thuế suất hàng hóa. Hàng hóa nhập được kết xuất từ bảng hàng hóa nhập trong kỳ (xem bảng nhập hàng hóa bên dưới). Cột doanh số là tổng giá trị hàng hóa mua vào (chưa VAT) của từng hóa đơn. Giá trị thuế VAT = Doanh số mua x Thuế suất thuế VAT. Cột tổng cộng là giá trị thanh toán có thuế VAT hàng hóa mua vào từng hóa đơn. Cells (K6) tổng giá trị hàng hóa mua vào trong kỳ = số phát sinh hàng hóa mua vào trên bảng cân đối tài khoản kế toán trong kỳ. Bạn căn cứ vào các số liệu liên kết này để kiểm tra lỗi xuất nhập hàng hóa.
Để nhập dữ liệu hàng hóa vào nhanh và chính xác bạn sử dụng dữ liệu danh sách, chi tiết hóa đơn về máy tính từ trang web hoadondientu.gdt.gov.vn. (Hình 4, 5 - Danh sách, nội dung hóa đơn)
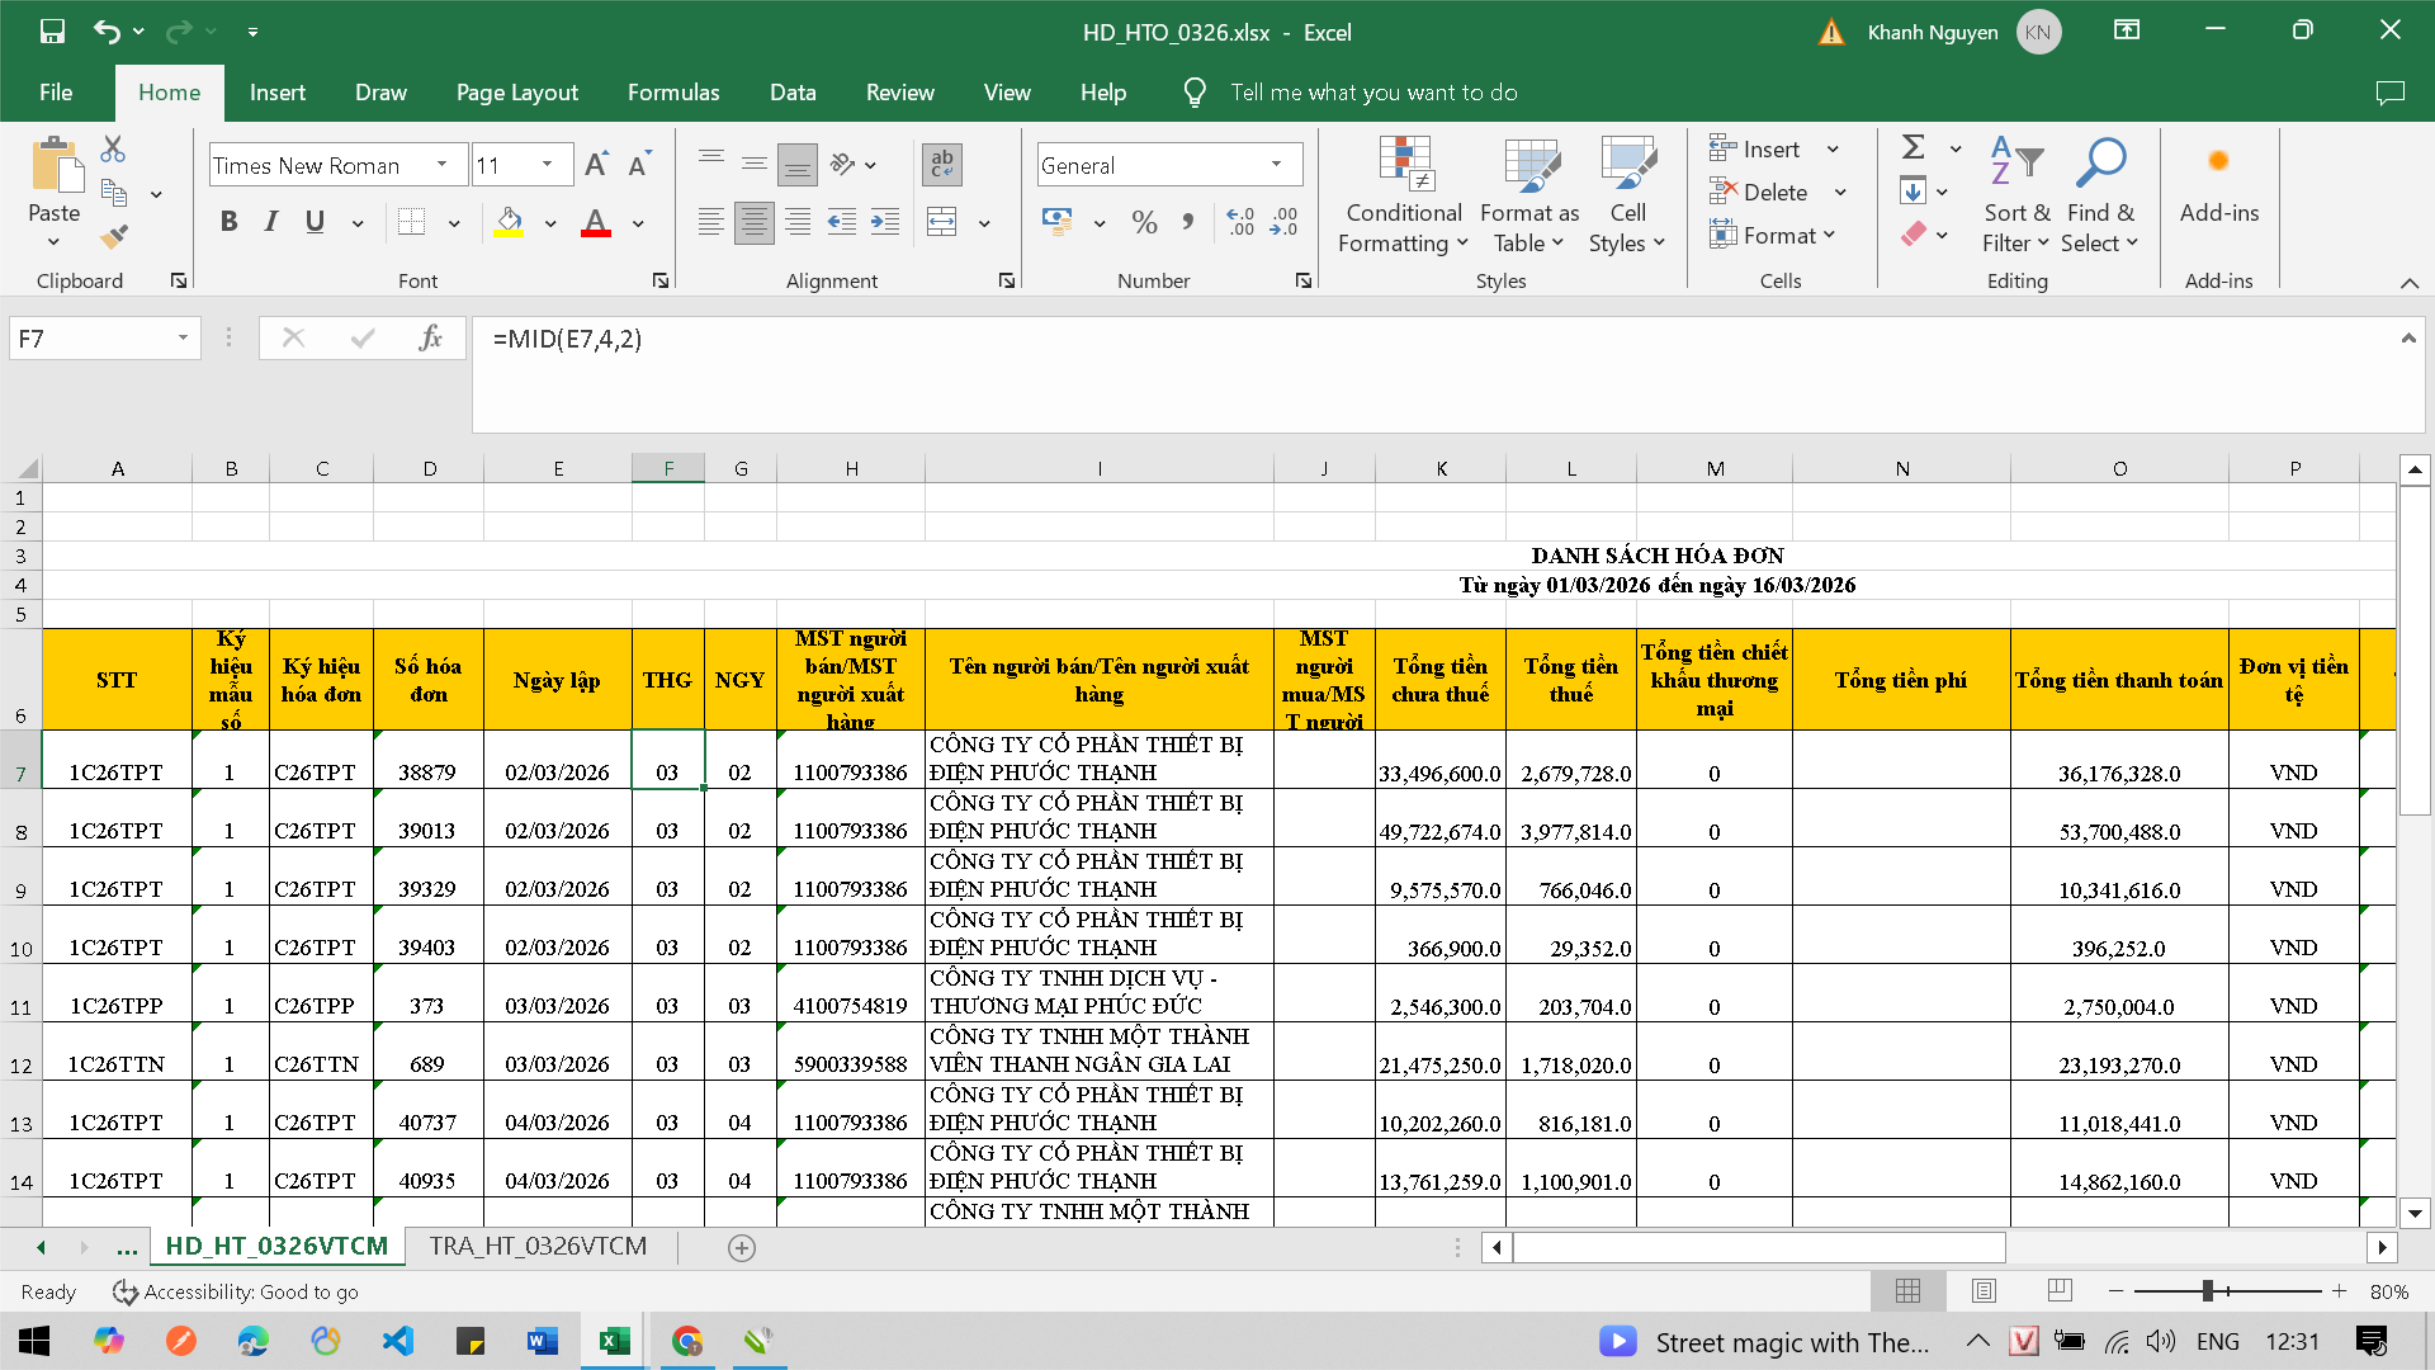
Hình 4 - Bảng danh sách hóa đơn trong kỳ
Cột A Danh sách hóa đơn khi tải về chưa có cột F,G. Để việc nhập dữ liệu hóa đơn mua vào được chính xác cần thêm các yếu tố sau :
- Ký hiệu hóa đơn : Dùng cột số thứ tự (Cells 7) để nối chuỗi ký hiệu hóa đơn theo quy ước hiện tại. Ví dụ 1C26TPT --> hóa đơn giá trị gia tăng khấu trừ mẫu 01+ 2 ký tự. Bạn dùng công thức "=B7&C7" để nối chuỗi. Trường hợp cells công thức không thực hiện được bạn định dạng lại cells bằng cách : Ctr+1(Number) -->chọn General. Bạn thêm 2 cột bên cạnh cột "ngày lập" để sắp xếp dữ liệu theo ngày tháng tăng dần(cột THG, NGY). Nội dung cells F7 (tháng): =MID(E7,4,2) : Xem nội dung cells E7, nhặt 2 ký tự từ vị trí thứ 4. Nội dung cells G7(ngày) : =LEFT(E7,2) Xem nội dung cells E7, nhặt 2 ký từ từ vị trí thứ 1.
- Sau khi thiết lập công thức cho các cells các cột A,F,G bạn copy xuống các cells hàng dưới rồi dùng lệnh sort theo cột THG,NGY,STT sẽ có kết quả như trên. (Tham chiếu Danh sách hóa đơn mua vào trong kỳ đính kèm).
- Dùng kết quả Danh sách hóa đơn có được bạn copy cột A,D,E,I,K,L vào 2 nơi : Nhật ký-Sổ cái tại nhóm hàng 3 - chi phí mua hàng hóa, dịch vụ; Copy cột D,K,L vào sheet kiểm tra (tên sheet KTRA) : Cột D (số hóa đơn) vào cột A; cột K vào cột B; cột L vào cột F. Cột C, G là số tổng từng hóa đơn. Cột D,H là số chênh lệch so sánh giữa số cập nhật trên Nhật ký-Sổ cái với số tổng trên Bảng tổng hợp hàng hóa trong kỳ. Nếu phát sinh số chênh lệch bạn xem lại kết quả cập nhật số liệu vào bảng Nhật ký-Sổ cái với nội dung hóa đơn có số chênh lệch.
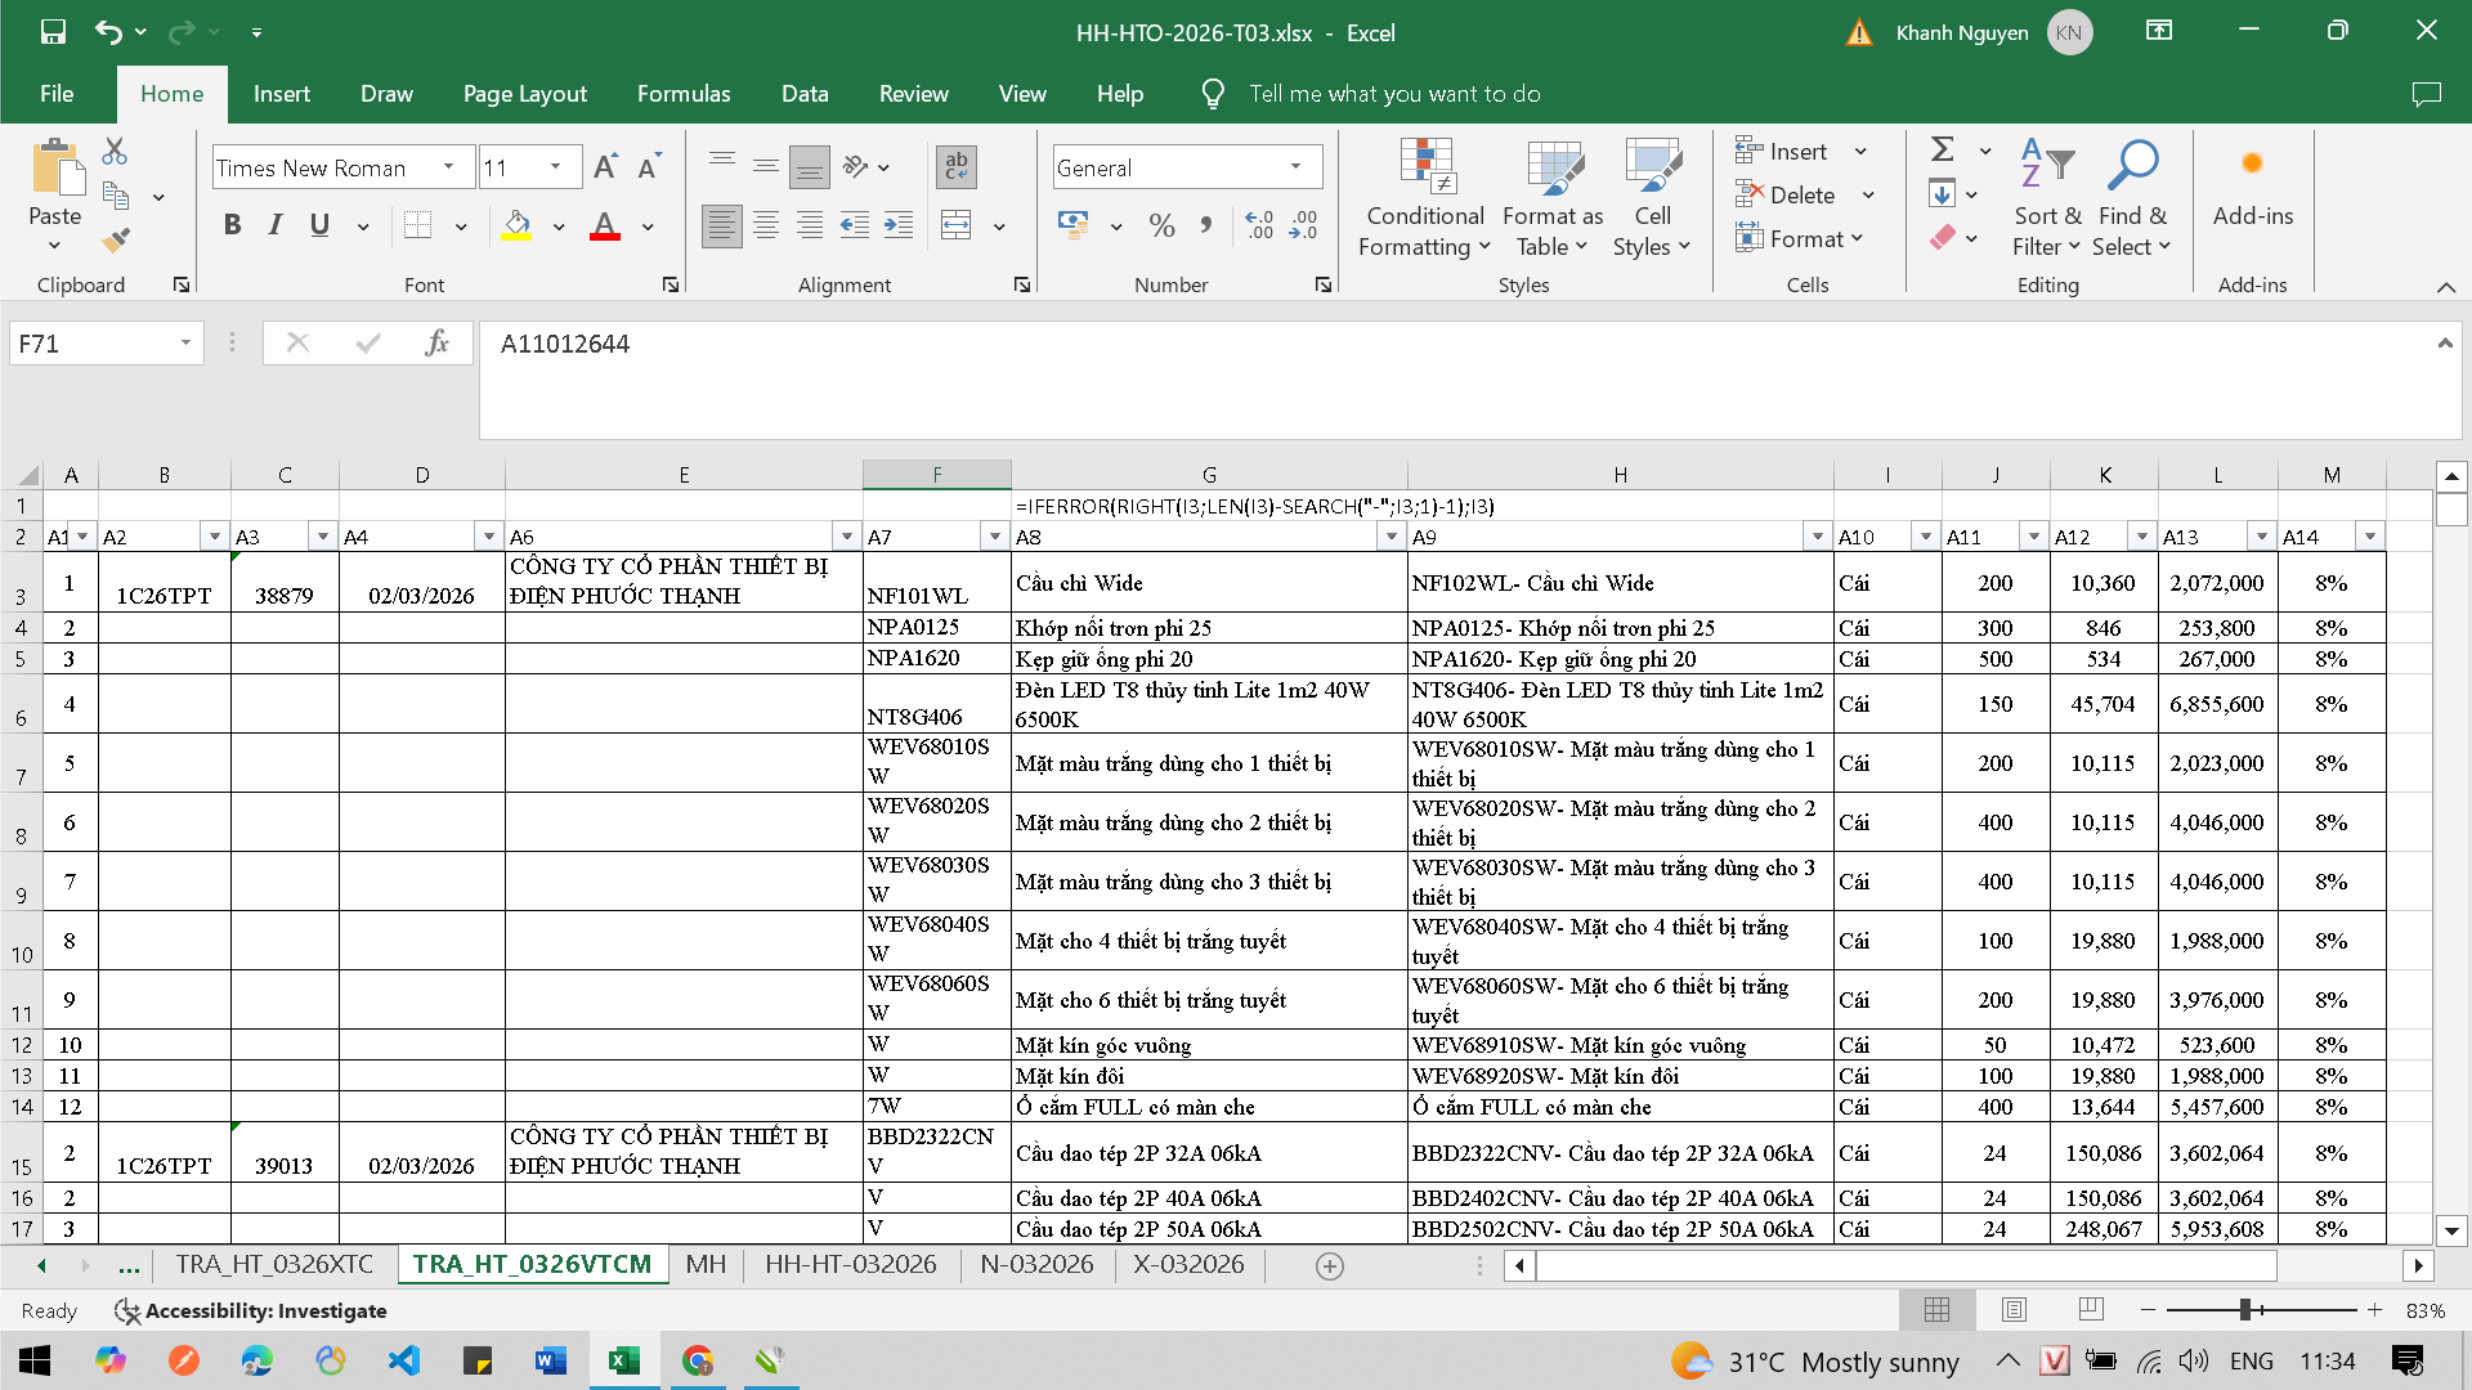
Hình 5 - Tổng hợp nội dung hóa đơn
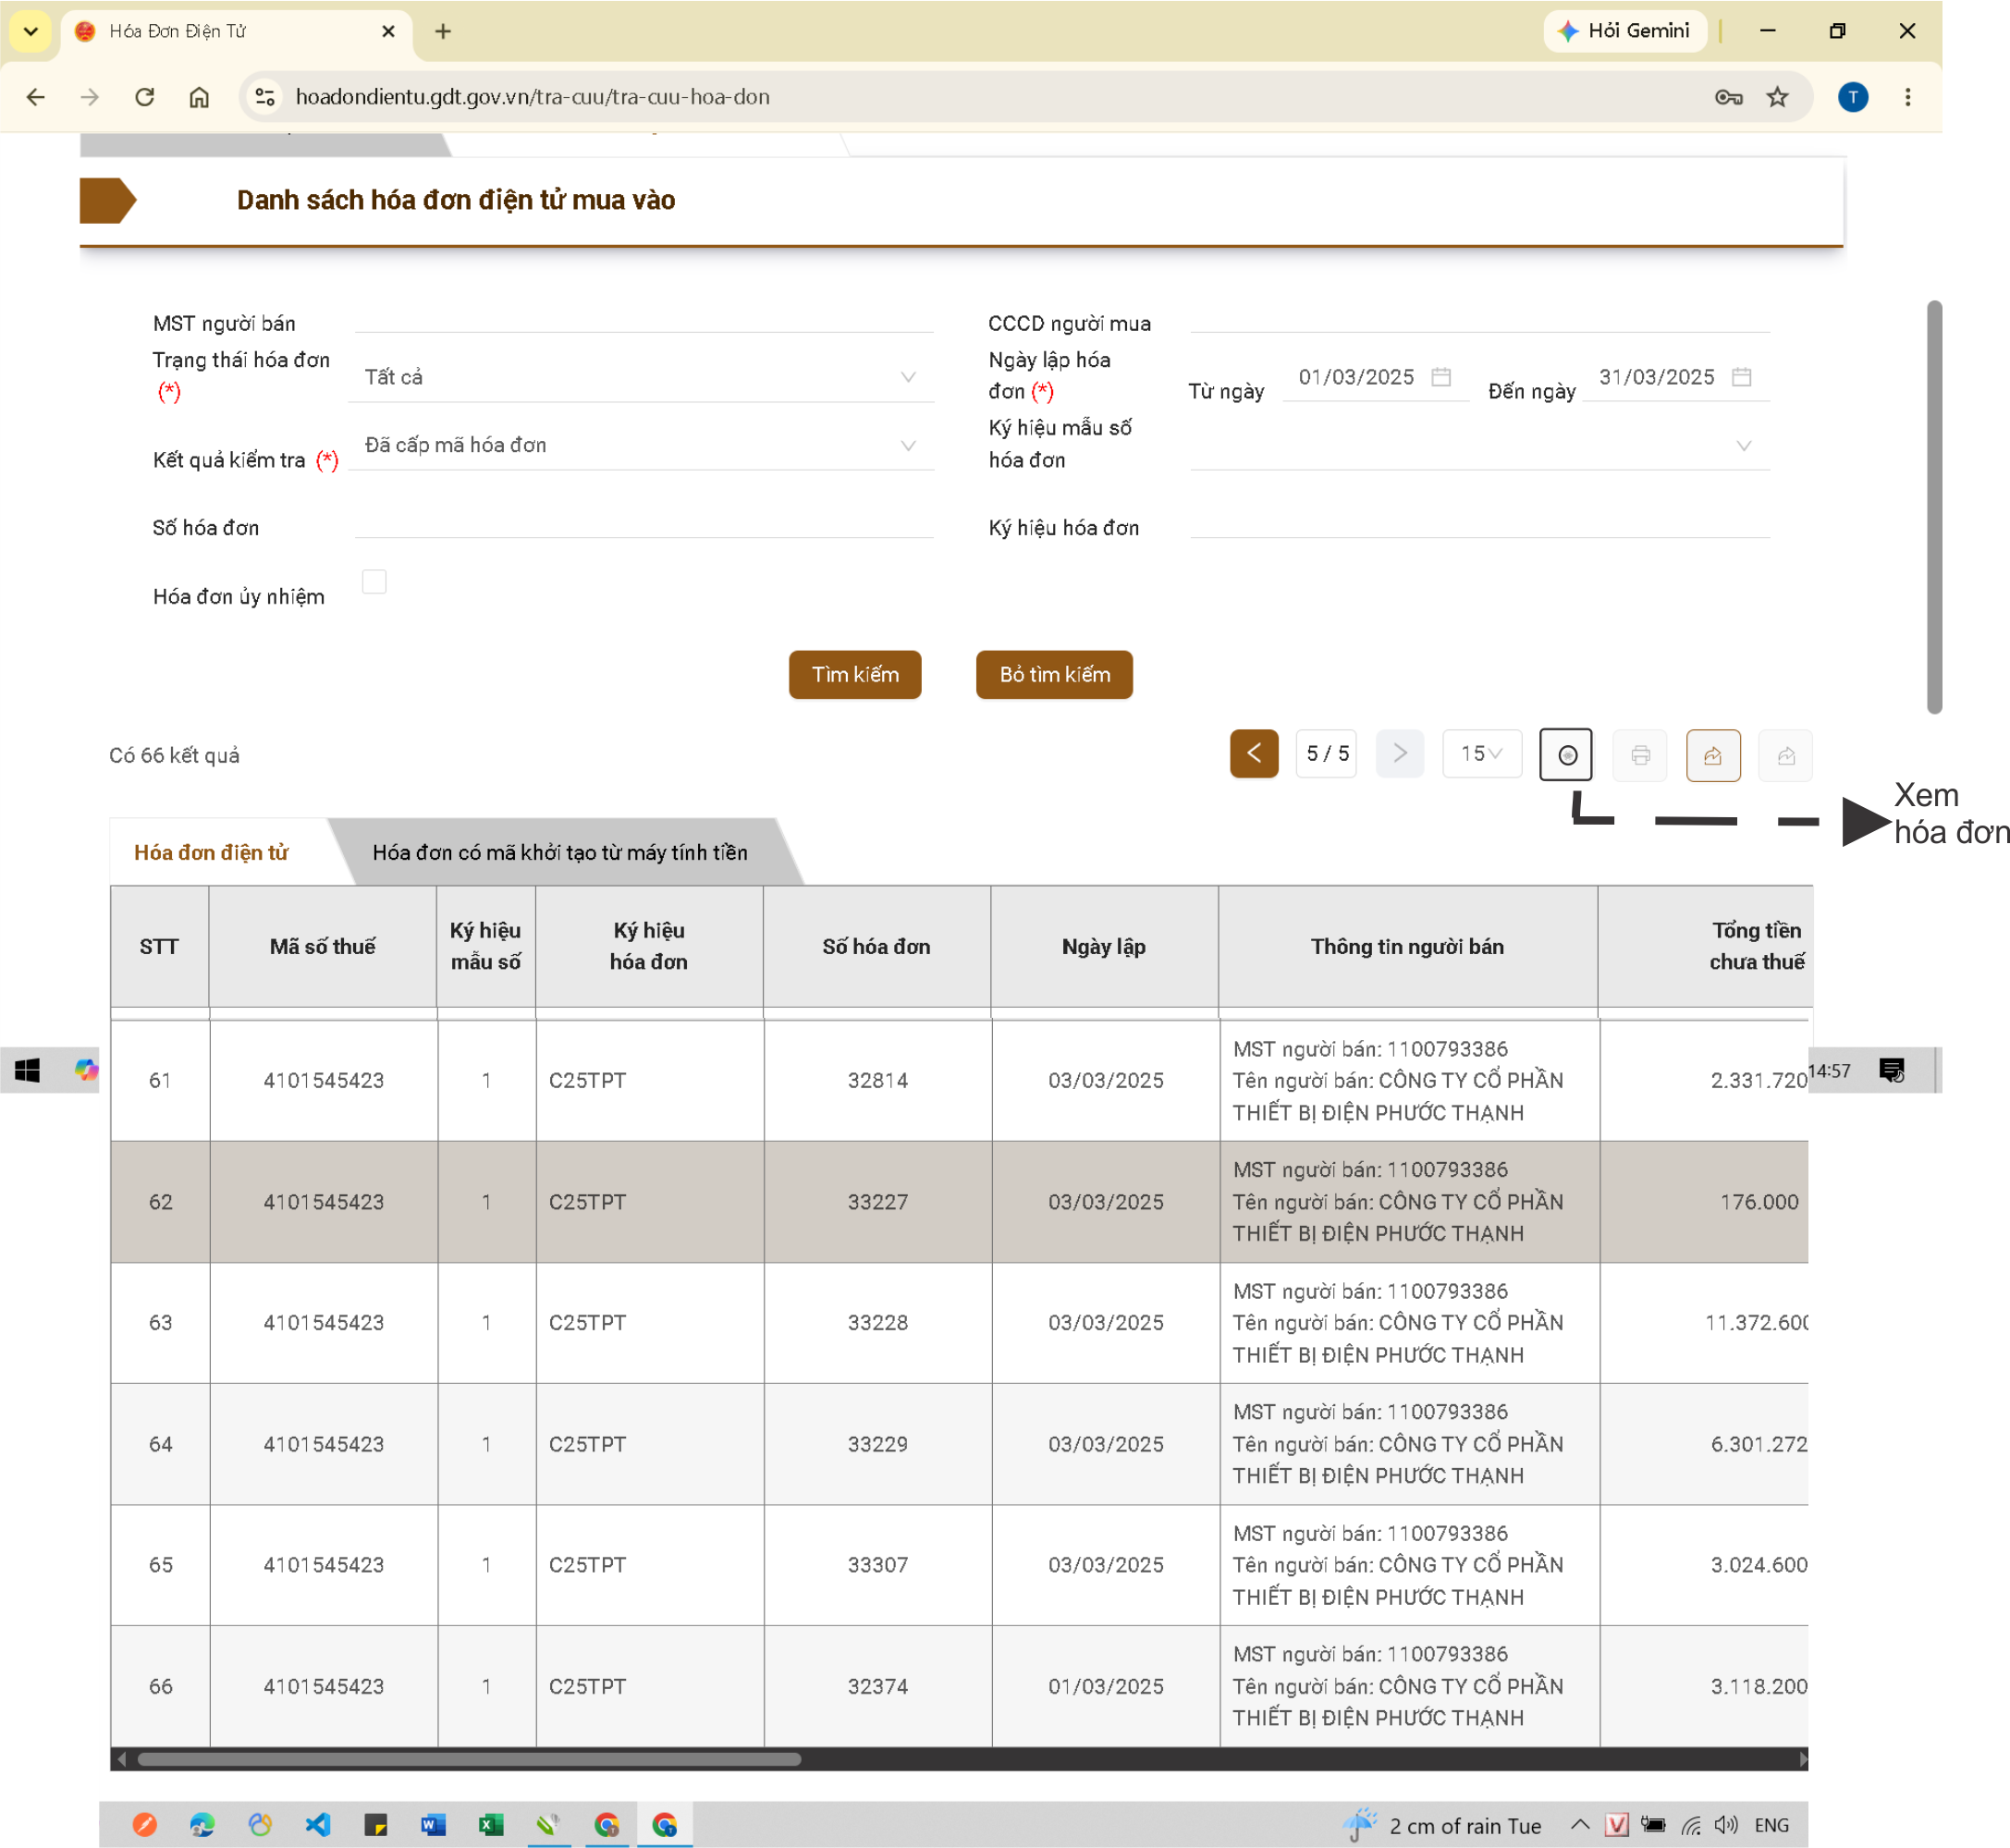
Hình 6 - Danh sách hóa đơn trong kỳ
Cách thức nhập liệu : Bạn chọn kỳ hóa đơn theo kỳ hoạt động sẽ được danh sách hóa đơn. Muốn xem nội dung hóa đơn bạn chọn bản ghi --> chọn nút "Xem hóa đơn". Nội dung hóa đơn được minh họa như hình dưới.
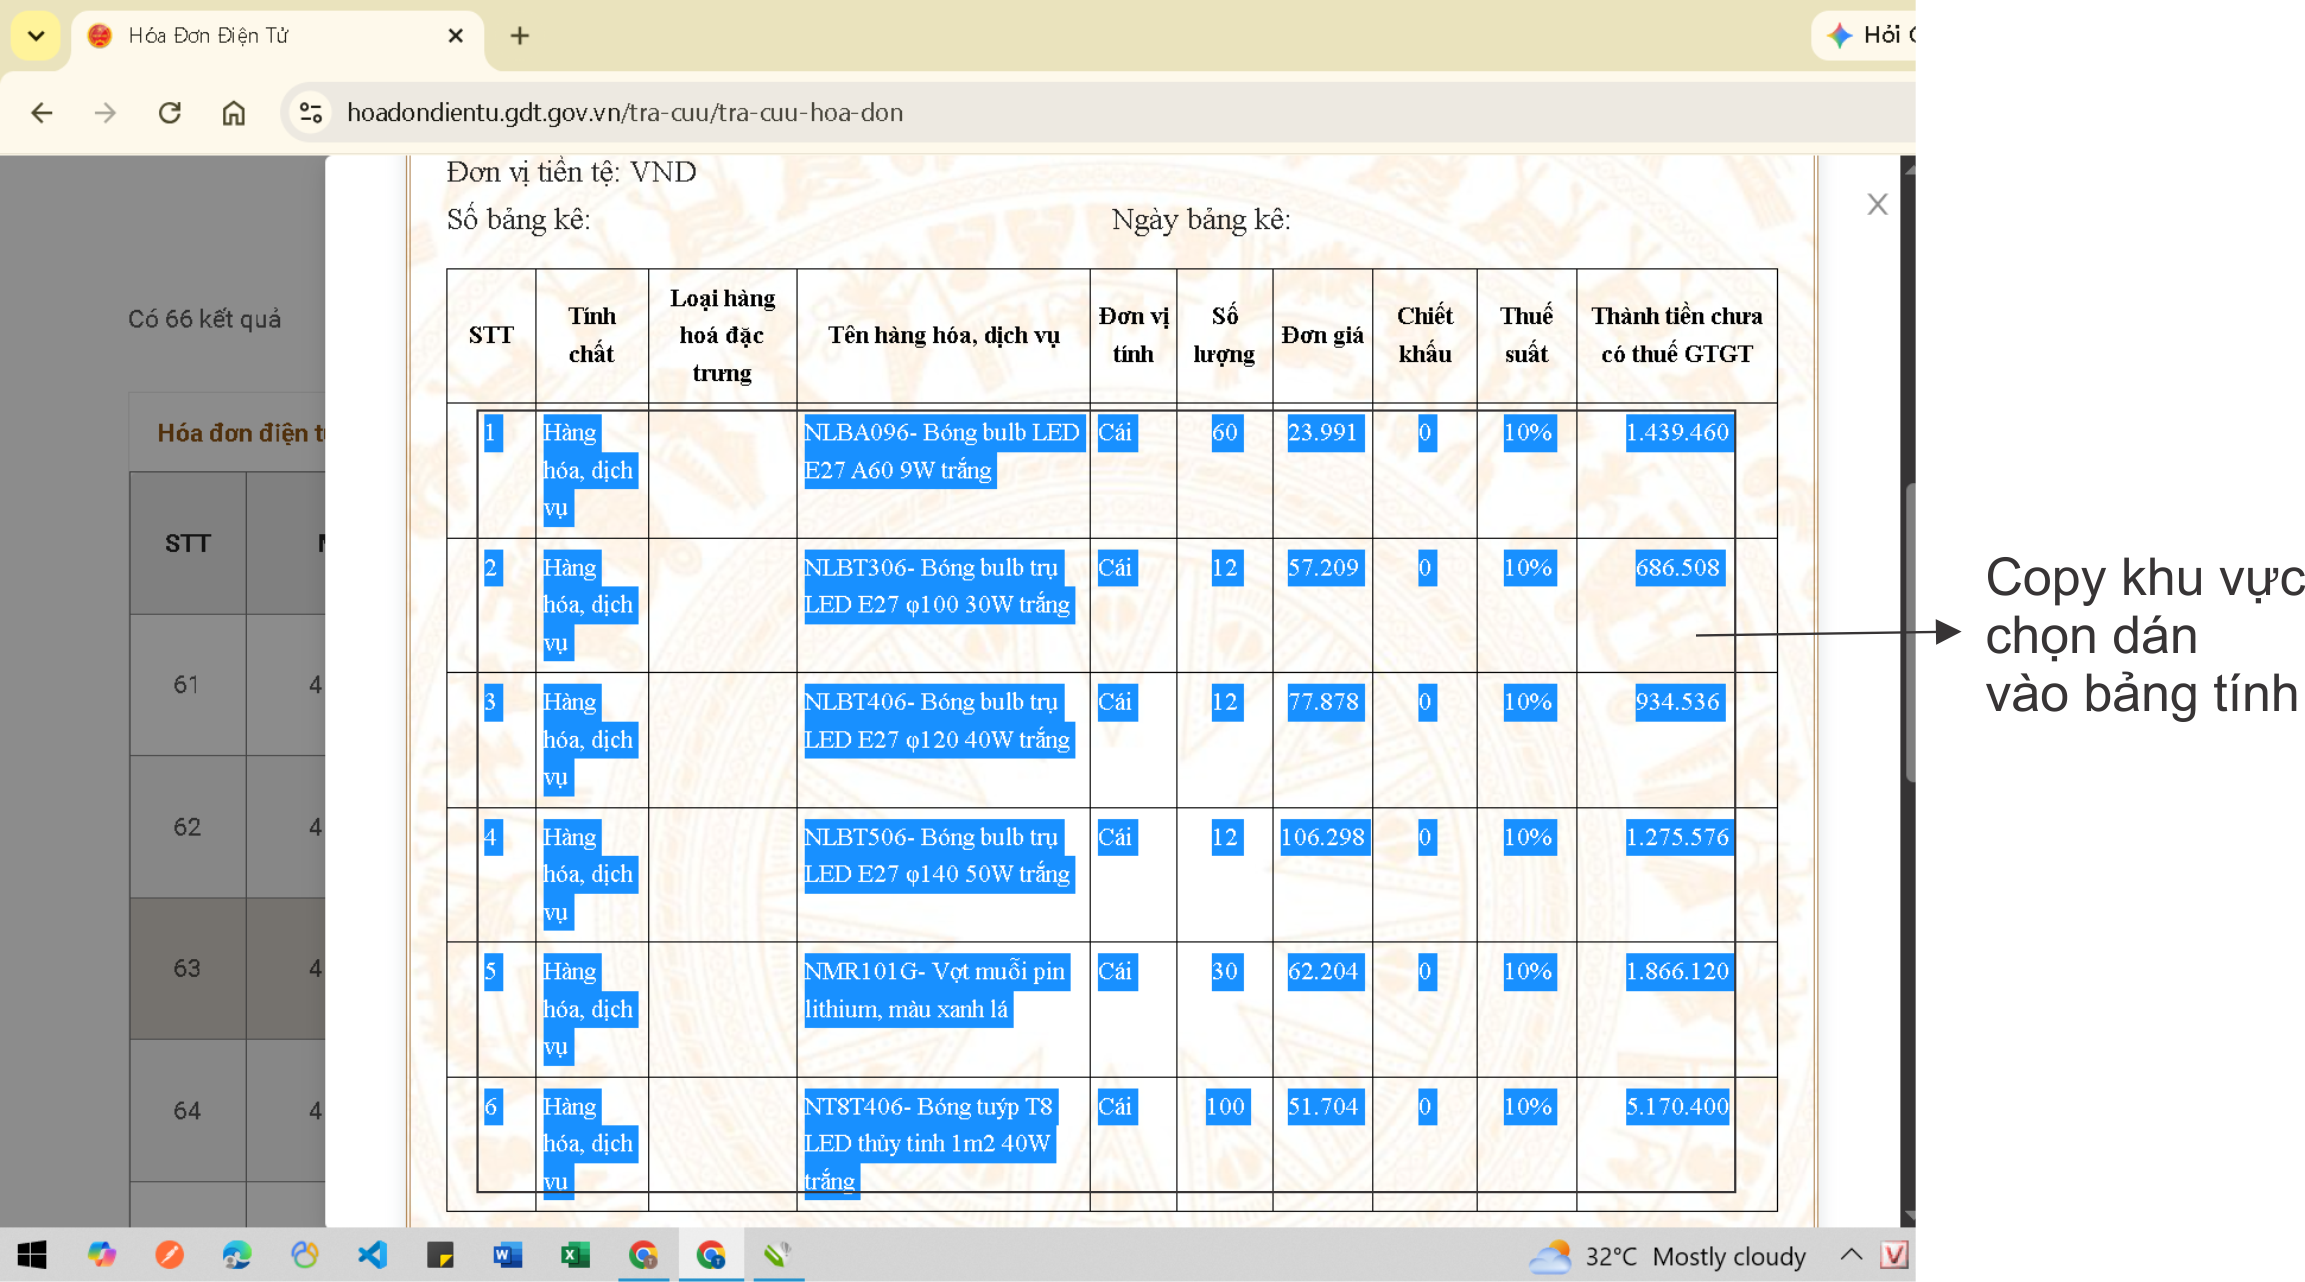
Hình 7 - Nội dung hóa đơn
Để copy nội dung hóa đơn bạn xem hóa đơn có bao nhiêu sản phẩm hàng hóa để chèn thêm hàng trong bảng nội dung hóa đơn tương ứng. Bảng chọn nội dung hàng hóa (từ số thứ tự 1 đến cuối cùng) các cột từ số thứ tự đến thành tiền. Để chọn bạn nhấn chuột trái kéo rê từ góc trái trên xuống góc phải dưới cùng số thành tiền). Sau đó dùng lệnh Copy (ctr+c) khu vực chọn vào sheet "Nội dung hóa đơn". Lặp lại các thao tác xem, chọn, copy, dán bạn sẽ được bảng tính nội dung hóa đơn. Để xem xét kết quả nhập hàng hóa có chính xác bạn lưu bản copy làm việc. Bản cuối cùng dùng để nhập hàng hóa như minh họa Hình 5 - Bảng tổng hợp nội dung hóa đơn. Lưu ý cột mã số hàng hóa (A7) còn trống. Cột A8 là kết quả dùng hàm "IFERROR(RIGHT(I3;LEN(I3)-SEARCH("-";I3;1)-1);I3)" để cắt số hiệu ra khỏi phần tên hàng hóa. Đối với những doanh nghiệp bán hàng tên hàng hóa không có kèm theo số hiệu thì bạn bỏ qua bước này, chỉ dùng lệnh copy để nhập vào cột tương ứng. Để đơn giản hóa hàm cắt chuỗi công thức trên giới hạn search 1 dấu "-" nên khi xem lại kết quả lệnh trả về còn dư số ký hiệu thì bạn chỉnh sửa chỉ cắt phần tên hàng hóa.
Sau khi chuẩn bị cột tên hàng hóa, tại cột A7, bạn dùng hàm "=VLOOKUP(G3,MH!$C$2:$E$1347,3,0)" để tham chiếu số hiệu hóa đơn. Tên hàng hóa nhập liệu hóa đơn của mỗi đơn vị bán hàng đôi khi nhìn giống nhau nhưng hàm "=vlookup()" đôi lúc trả về kết quả #N/A. Điều đó do hàm "=Vlookup()" xem xét so sánh tuyệt đối chính xác (tham số thứ 4 =0). Mỗi sự khác nhau của tên hàng hóa mua vào đều trả về #N/A. Ví dụ tên hàng hóa mua vào có thể là "Khớp nối trơn phi 25". Trong khi đó bảng mã hàng hóa của bạn đang là "Khớp nối trơn phi 25" tức dư một dấu cách sau "trơn" thì kết quả trả về sẽ là #N/A. Sau khi thiết lập công thức tại cells đầu tiên, bạn copy rồi dán từ cells hàng liền kề dưới đến cuối danh sách hàng hóa. Kết quả là bạn dùng hàm data --> Filter tại cột A7, chọn #N/A popup select rồi copy các hàng hóa #N/A sang một bảng tính trống. (Hình 8- Kiểm tra hàng hóa nhập)
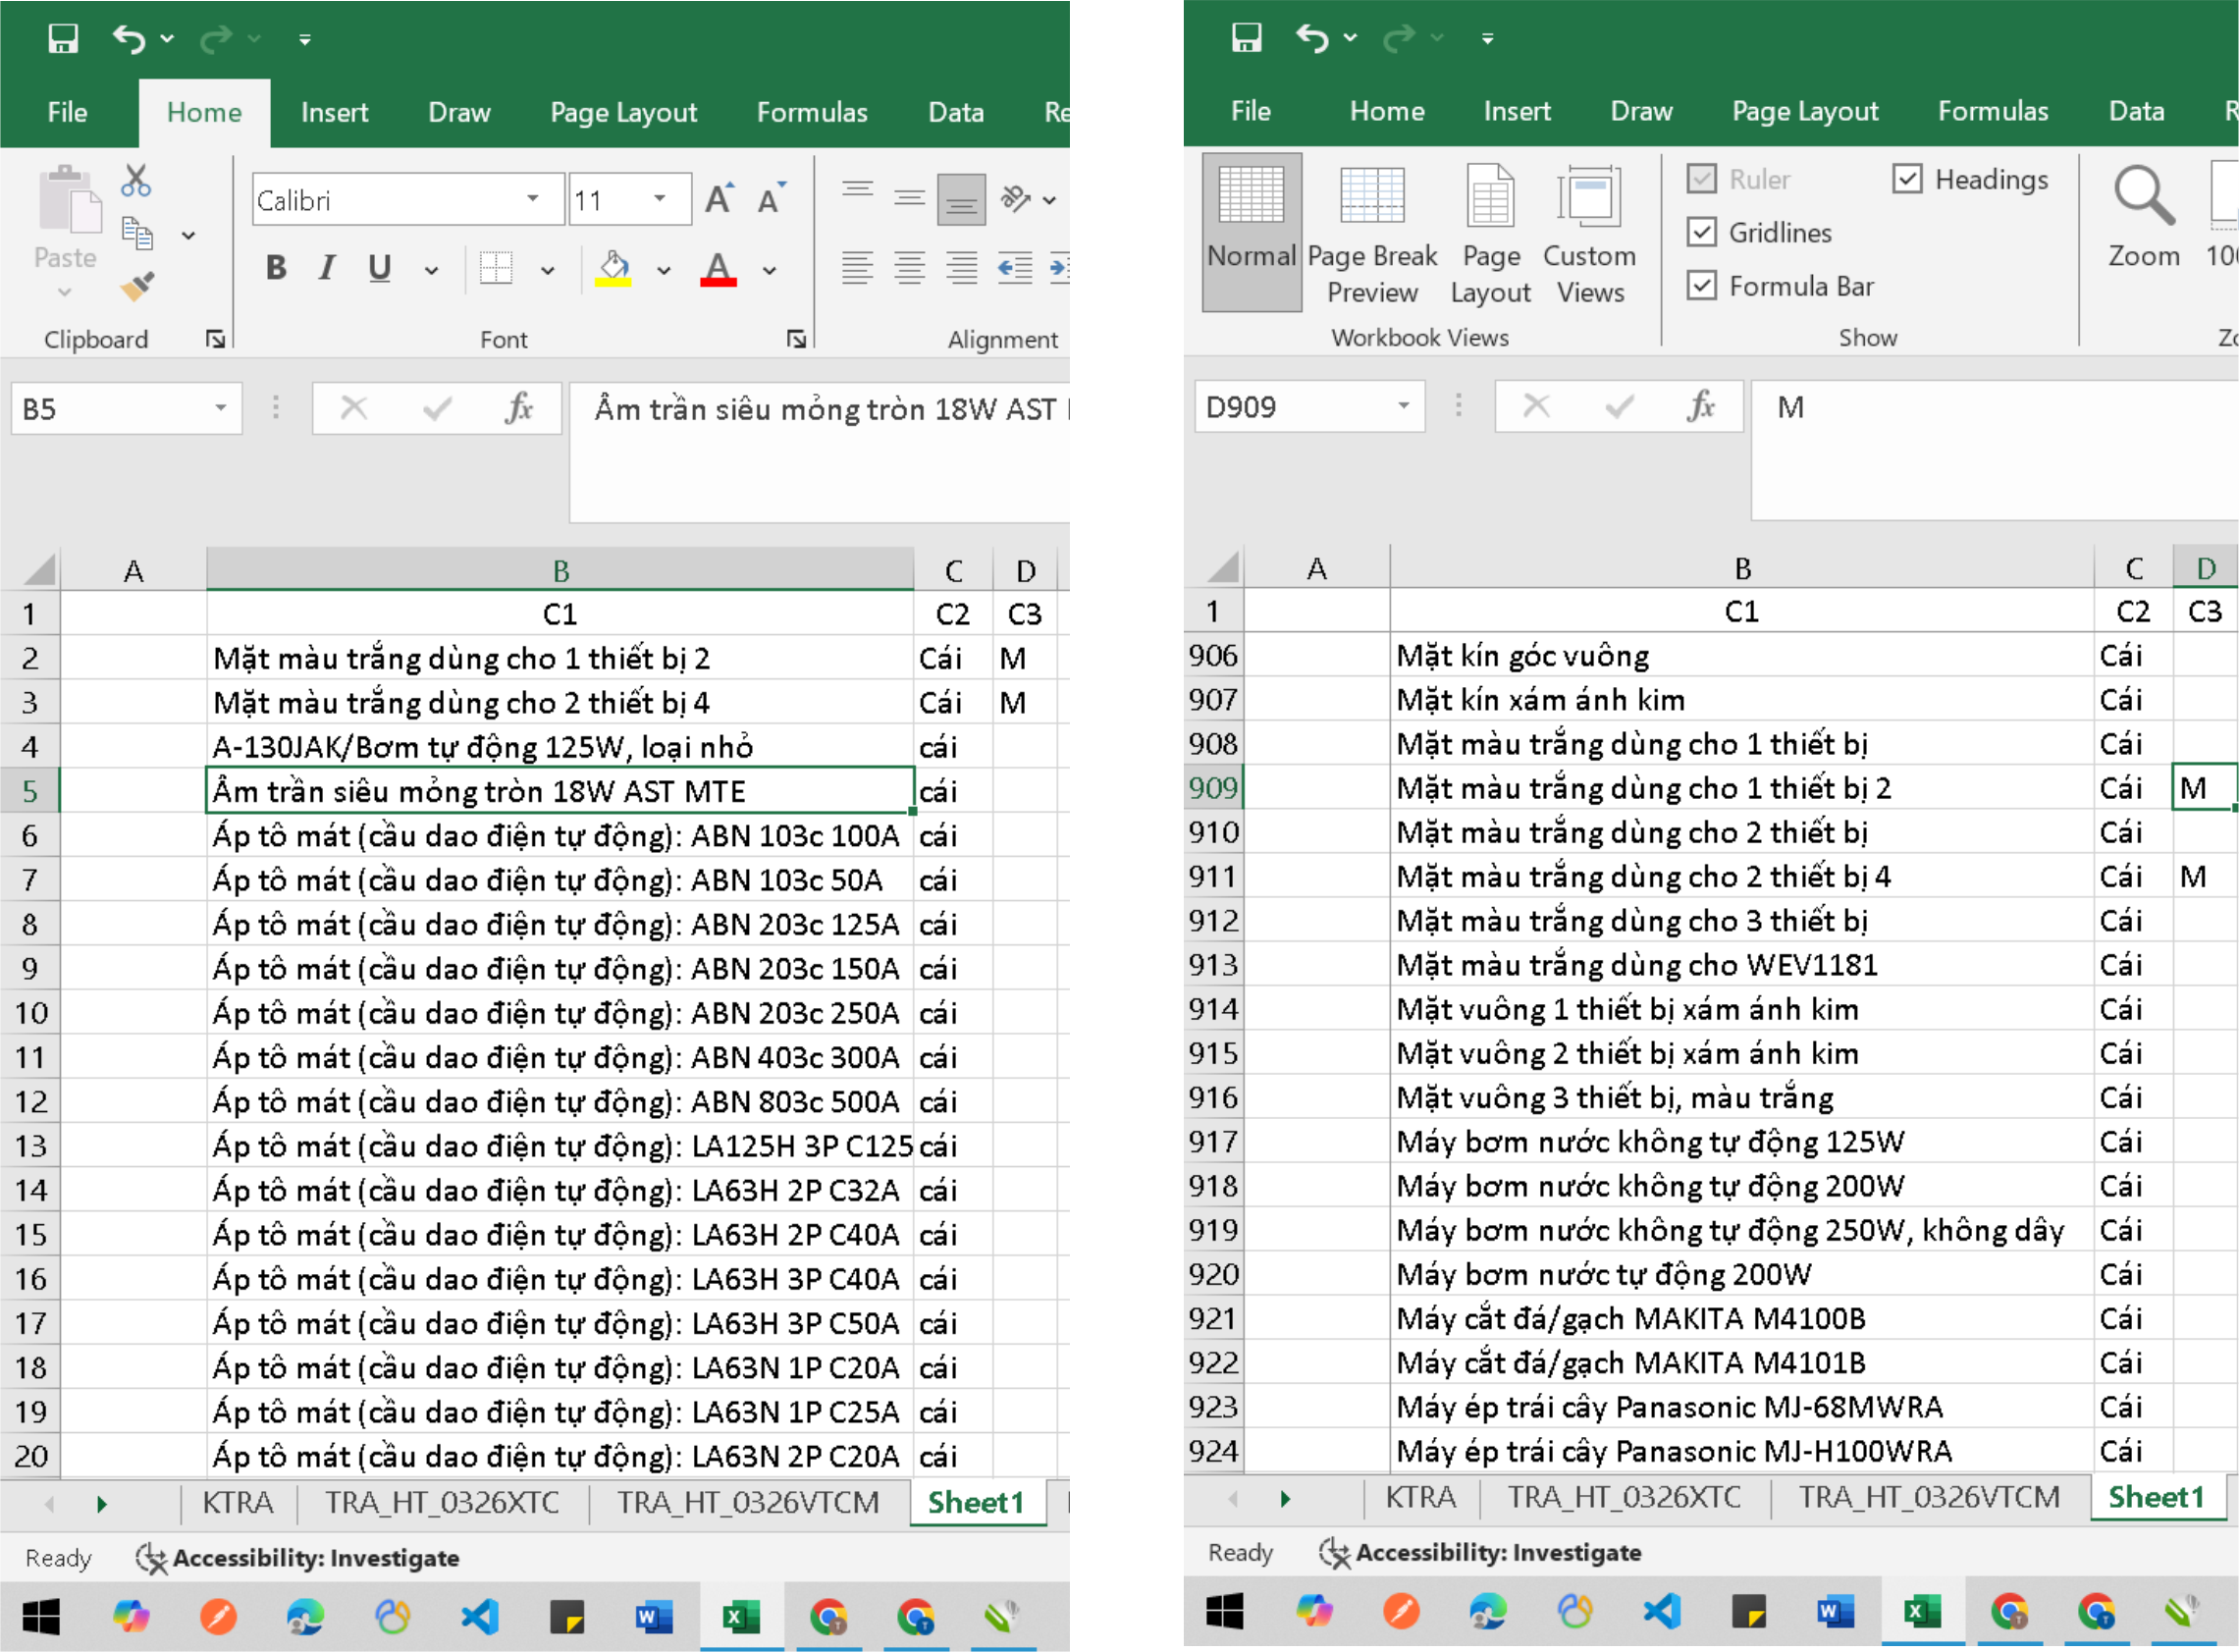
Hình 8 - Kiểm tra hàng hóa nhập
Bảng trên minh họa phương pháp kiểm tra sai sót hàng hóa nhập. Bạn copy tên hàng hóa, đơn vị tính có ký hiệu #N/A dán sang sheet trống, copy tên hàng hóa, đơn vị tính trong bảng mã số hàng hóa dán vào liền kề các hàng hóa #N/A. Bạn ký hiệu thêm cột hàng hóa lỗi chữ "M" hay bất kỳ ký tự nào để sau khi dùng lệnh "sort" trên cột C1, các hàng hóa có tên giống nhau theo xếp hạng sẽ được sắp xếp liền kề nhau thì bạn biết được hàng hóa #N/A tại vị trí nào. Bạn cho con trỏ nhảy đến chữ "M" trên cột "C3" sẽ đến tên hàng hóa được xem xét lỗi.
Đến bước kiểm tra này bạn sẽ có nhận định tên hàng hóa mua vào có chính xác hay không theo 2 cách : Bạn xem số hiệu hàng hóa đính kèm phần đầu tên hàng hóa có trùng khớp với số hiệu hàng hóa trong bảng "mã số hàng hóa" hoặc bạn xem đơn giá có chênh lệch nhiều hay không. Nếu nhận định sai sót do lỗi đánh máy bạn copy tên hàng hóa đúng dán vào bảng nội dung hàng hóa mua vào sẽ cho kết quả số hiệu hàng hóa chính xác. Trường hợp phát hiện số hiệu đầu khác hoàn toàn số hiệu trong bảng "mã số hàng hóa" hay số tiền chênh lệch lớn với hàng hóa kỳ trước thì bạn xem hàng hóa mua vào này là hàng hóa mới. Khi đó bạn chèn số hàng tương ứng vào trong Bảng mã số hàng hóa, copy tên hàng hóa, đơn vị tính mới này vào hàng trống "mã số hàng hóa" rồi đặt số hiệu hàng hóa như giới thiệu phần trên. Đồng thời bạn chuyển sang "Bảng tổng hợp hàng hóa", chèn đúng số hàng tương ứng tại cột số hiệu hàng hóa, copy số hiệu hàng hóa vừa thành lập tại bảng "mã số hàng hóa" vào cột B - số hiệu hàng hóa. Các cột còn lại bạn cần copy công thức xuống bao gồm : Tên, đơn vị tính hàng hóa (cột C,D); đơn giá bình quân, giá vốn hàng hóa(E,F), số lượng, thành tiền hàng hóa nhập trong kỳ(I,J) ; số lượng, thành tiền hàng hóa xuất trong kỳ(K,L); số lượng, đơn giá, thành tiền hàng hóa cuối kỳ (M,N,O). Cuối cùng bạn sắp xếp hàng hóa theo cột C-Tên hàng hóa để bảng tính truy tìm tổng hợp nhanh chóng hơn.
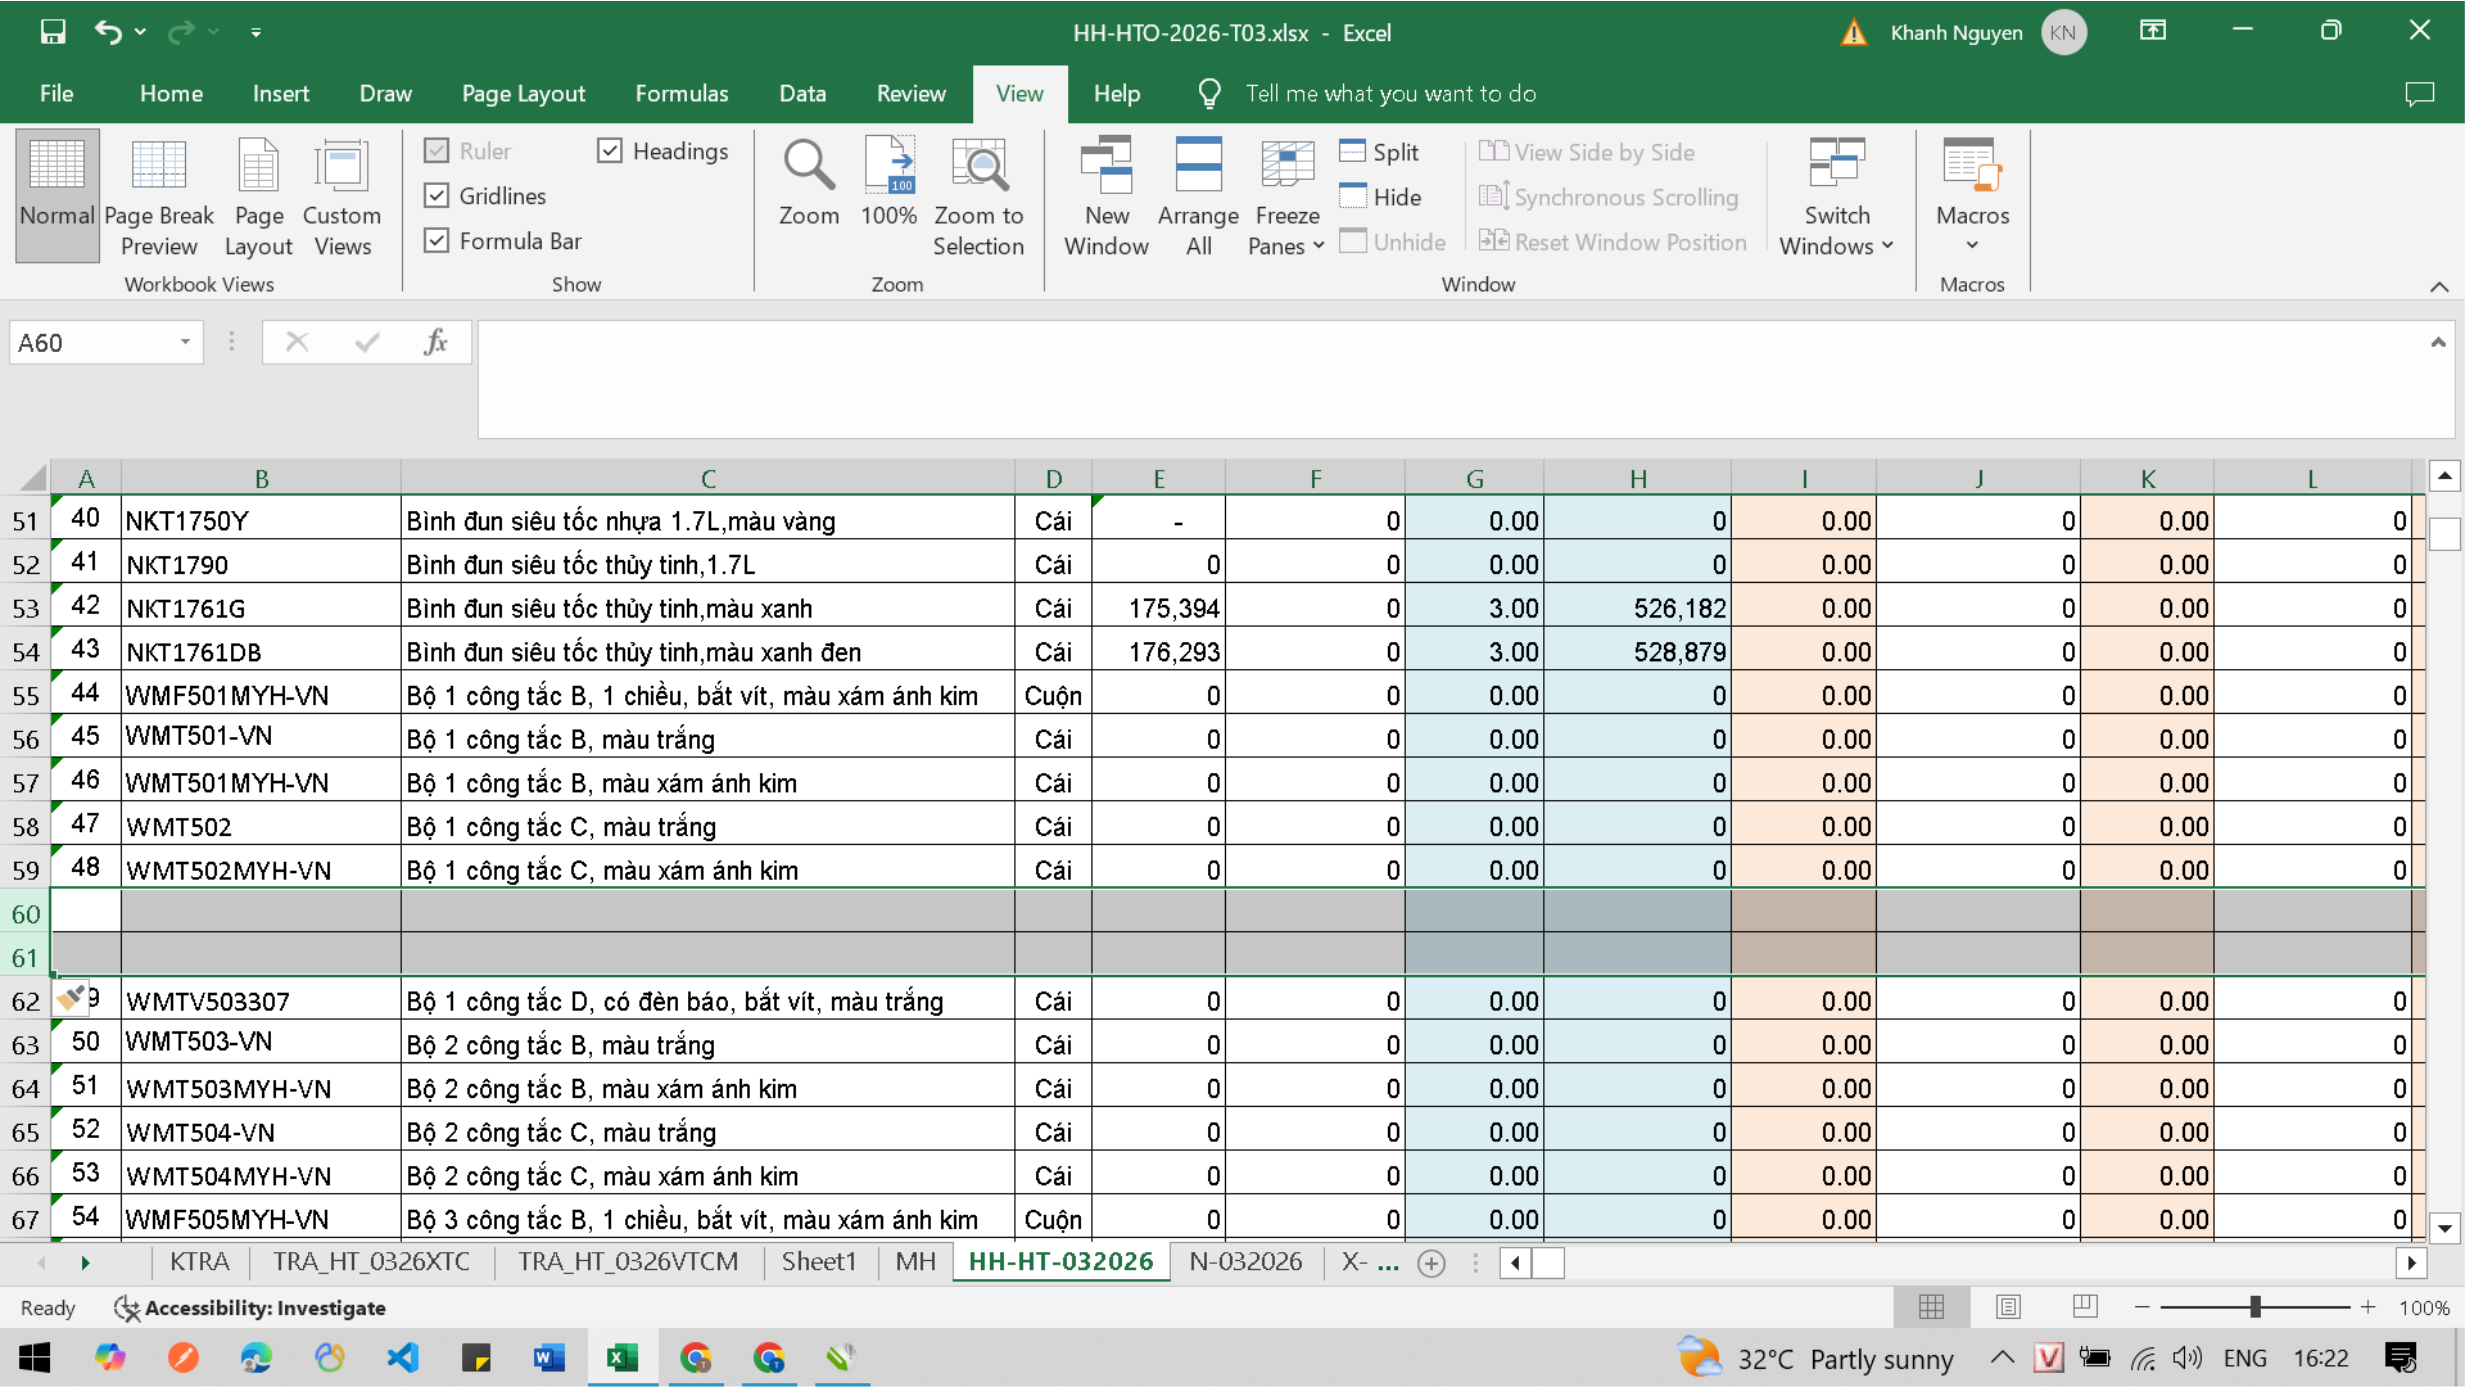
Hình 9 - Cập nhật hàng hóa mới
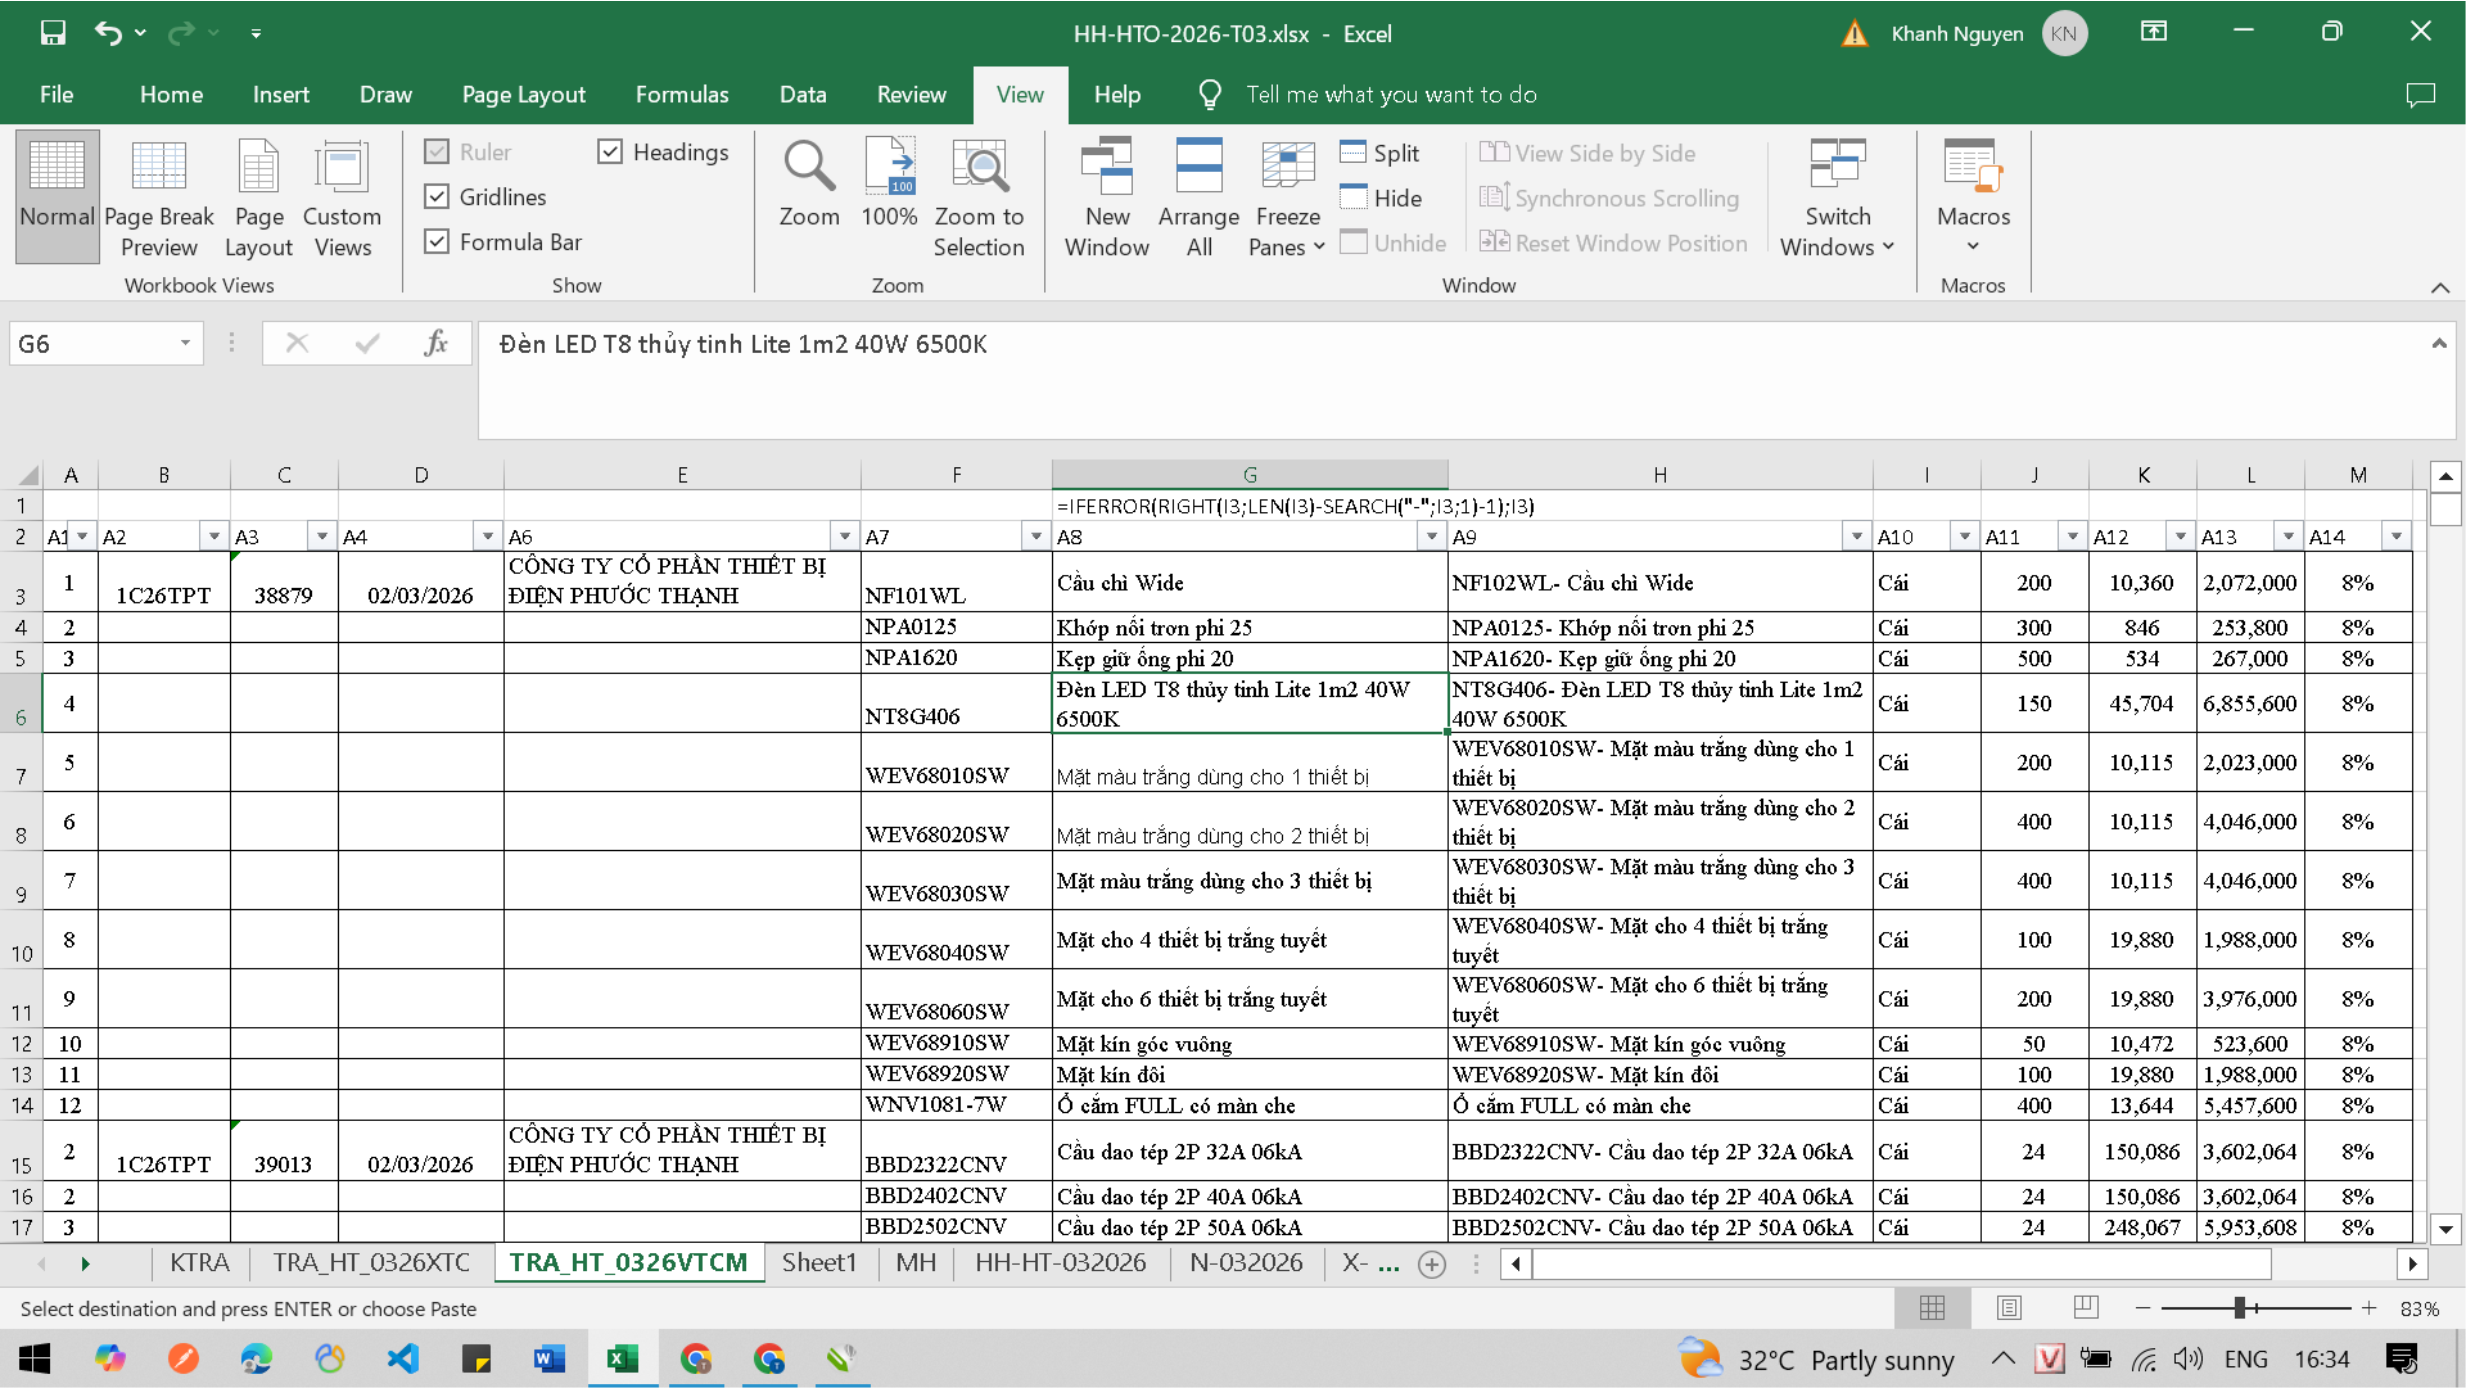
Hình 10- Bảng kiểm tra nội dung hàng hóa nhập
Sau khi xác định các hàng hóa mua vào khớp đúng với nội dung trong bảng "mã số hàng hóa", bạn copy các cột từ A1 đến A7 dán vào bảng tổng hợp nhập hàng hóa. (Hình 10.1 - Quy trình nhập hàng hóa)
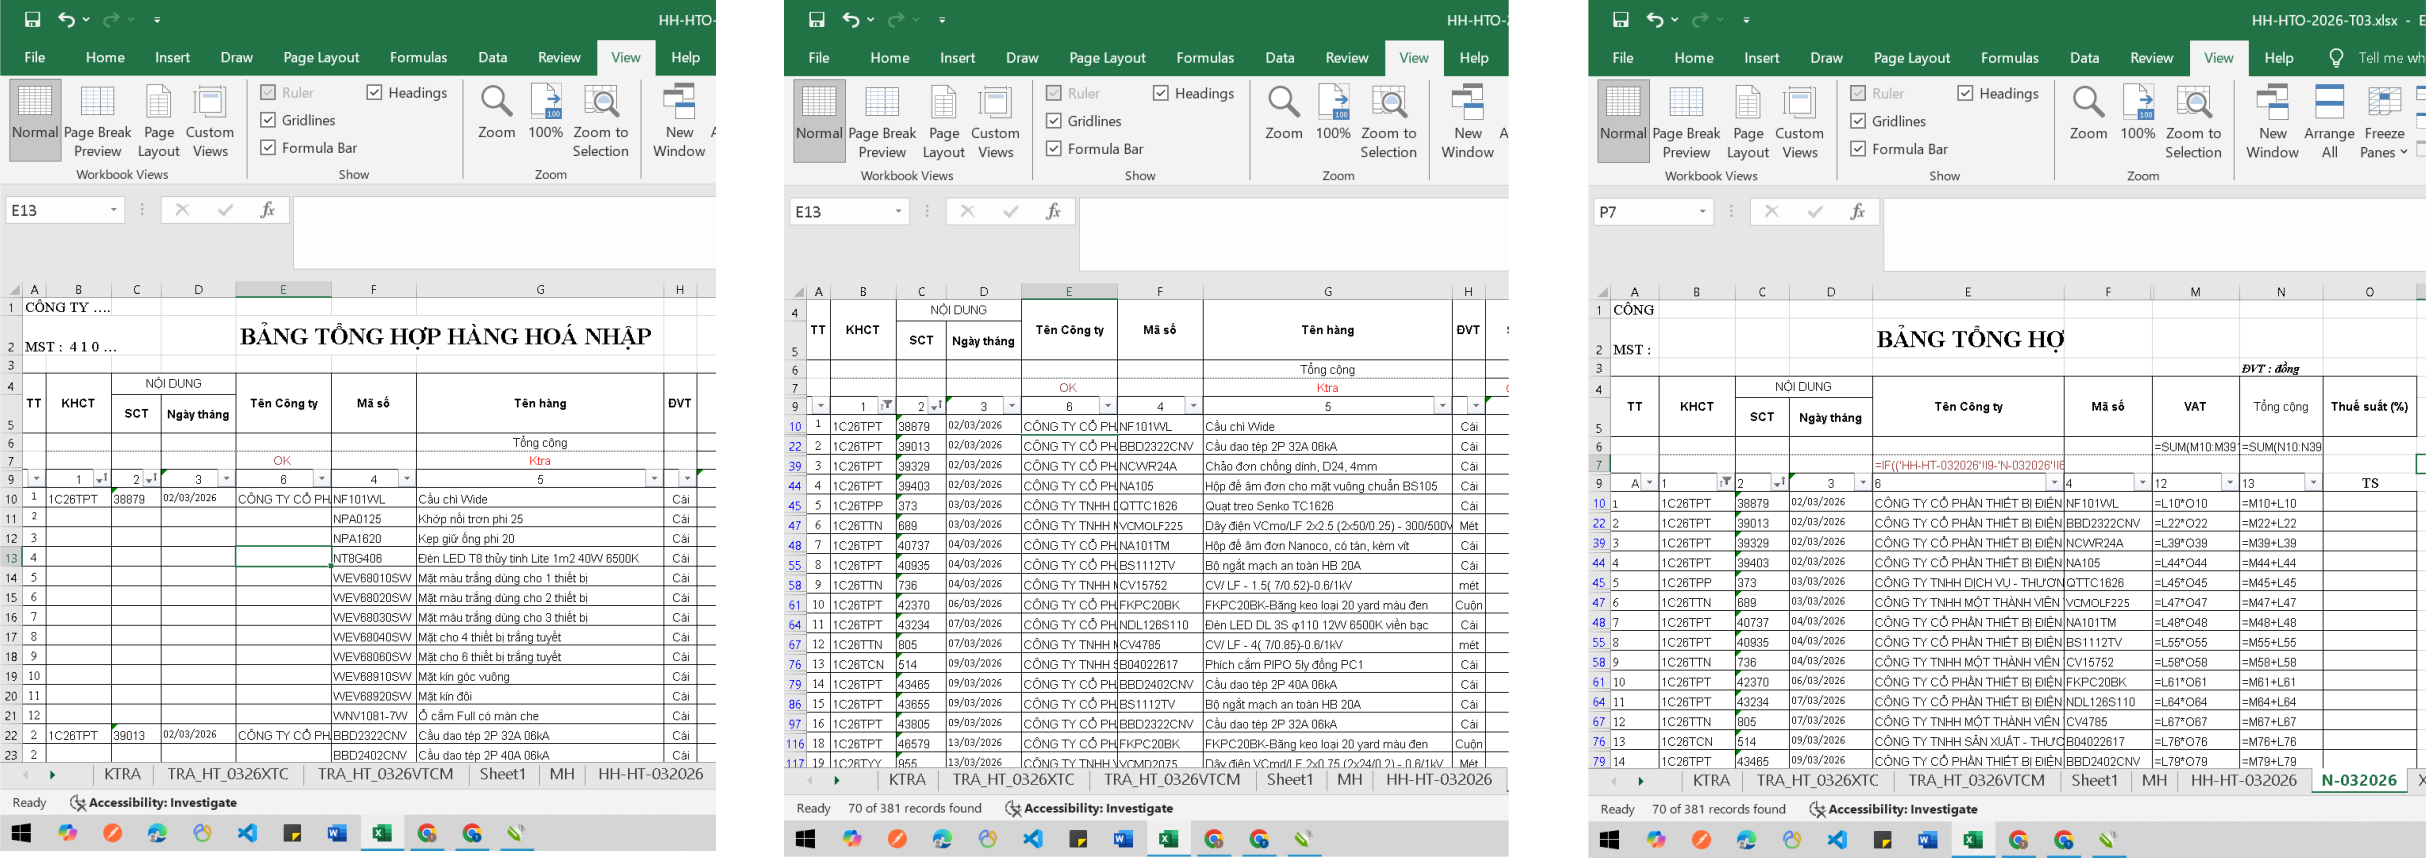
Hình 11.1 - Quy trình nhập hàng hóa
Quy trình nhập hàng hóa vào Bảng tổng hợp hàng hóa được chia làm 3 bước :
Bước 1 : Sau khi bạn copy các cột từ A1 đến A7, bạn chọn lệnh filter trên cột B-Ký hiệu chứng từ. Bỏ chọn "Blanks" sẽ còn các ký hiệu hóa đơn.
Bước 2 : Bạn đánh số thứ tự hóa đơn nhập. Bạn nhập công thức vào cột thuế GTGT, tổng cộng. Trong đó thuế GTGT =Doanh số x thuế suất. Tổng cộng = Doanh số + thuế GTGT. Sau khi bỏ filter, tại cột doanh số, bạn dùng hàm "=SUM()" để tính tổng giá trị hàng hóa từng hóa đơn.
Bước 3 : Bạn chọn lại cột B các ô trống "Blanks" sẽ hiện lại chi tiết nội dung hóa đơn . Bạn dùng công thức =sum() để nhặt tổng cho từng hóa đơn (cột L : Doanh số). Bạn xem cách kiểm tra hàng hóa nhập trong kỳ (Bảng 12)
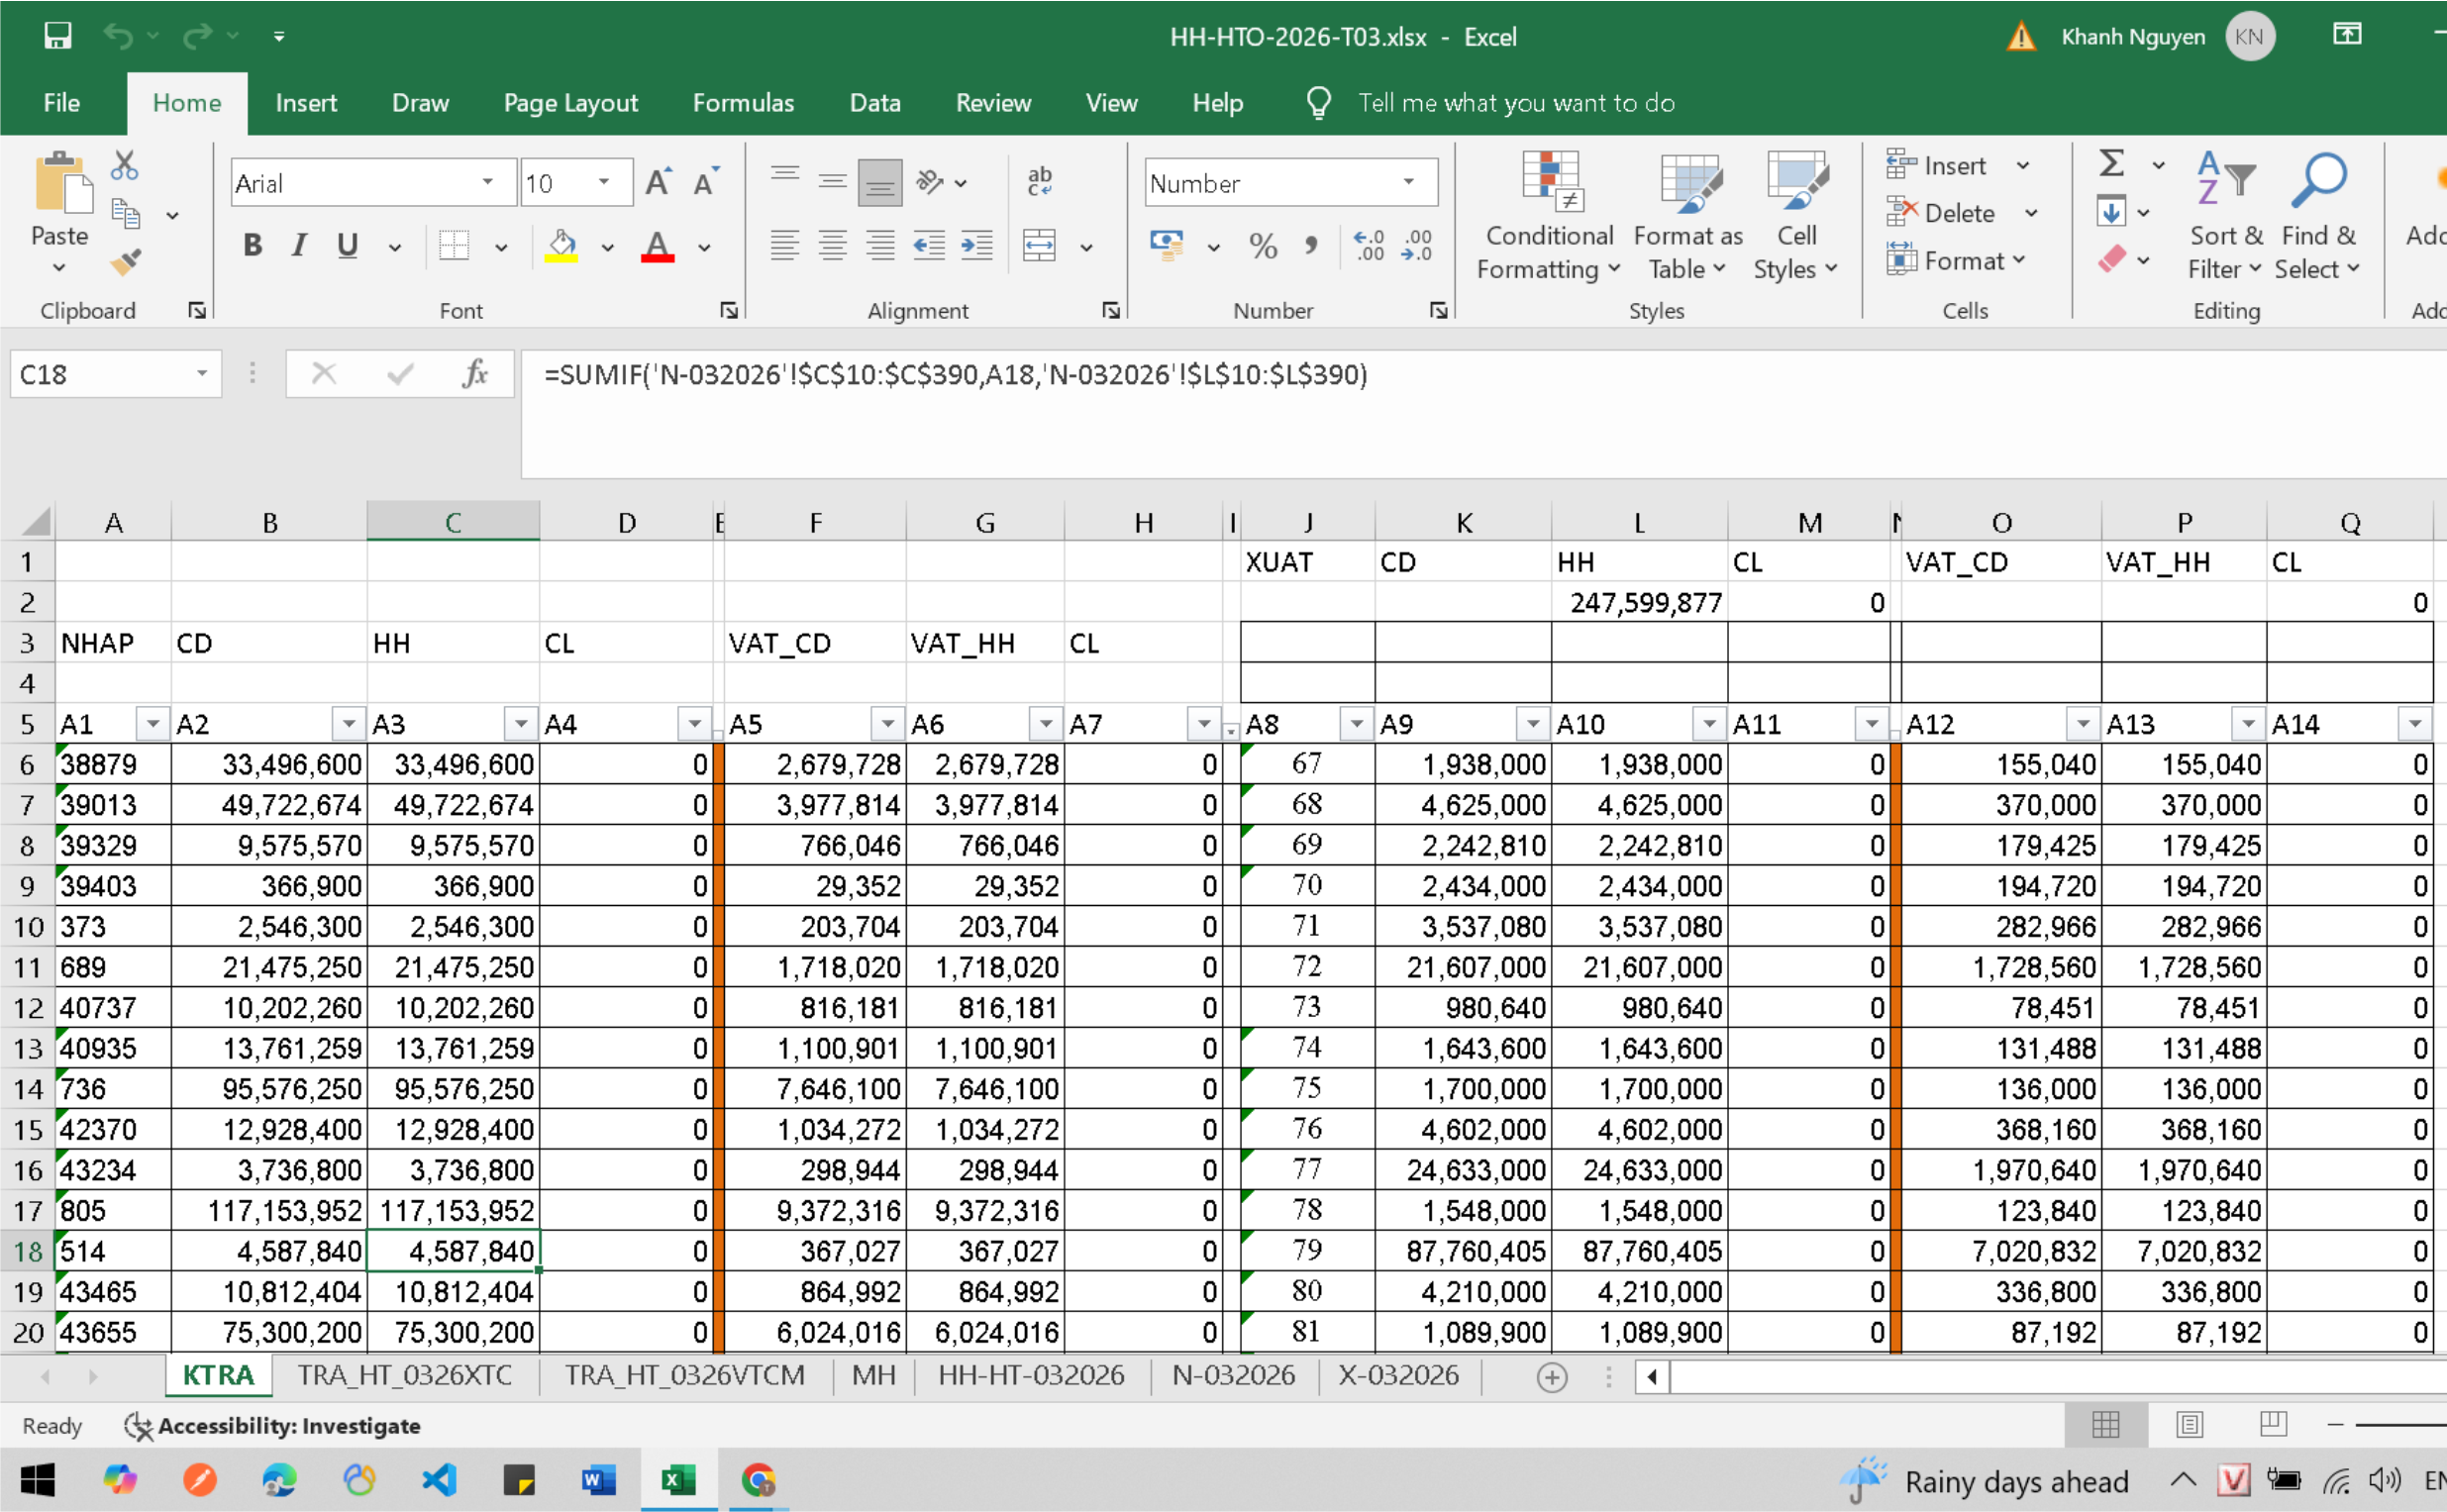
Bảng 12 - Kiểm tra số liệu nhập hàng hóa.
Nhập liệu xong bạn xem kết quả tại bảng kiểm tra nhập xuất. Nếu có chênh lệch bạn xem lại các yếu tố sau :
1- Công thức có chính xác : Công thức cộng từ đầu đến cuối danh mục hàng hóa từng hóa đơn;
2- Xem lại danh sách hóa đơn chi tiết nhập hàng hóa có đúng với Nhật ký sổ cái.
3- Nội dung chi tiết từng hóa đơn đôi khi bị copy nhầm xuống bảng nội dung chi tiết hàng hóa nhập dẫn đến số tổng cộng sẽ sai lệch.
4- Đôi khi để chống trùng số hóa đơn bạn ký hiệu thêm ký tự --> bạn xem xét bổ sung vào bản kiểm tra .
Cuối cùng bạn so sánh tổng số giá trị hàng hóa nhập trong kỳ có khớp đúng với giá trị số phát sinh nhập hàng hóa (Tk 156 - Hàng hóa). Số chênh lệnh bạn sẽ điều chỉnh vào 2 tài khoản : 4212;156. Số điều chỉnh nhận trị tại cells (O6) = Tổng giá trị hàng hóa cuối kỳ - Số dư cuối kỳ tài khoản 156 trên bảng Cân đối tài khoản. Bạn lưu ý 2 tài khoản có thể phát sinh nợ có tùy thuộc vào giá trị điều chỉnh.
Vì sao có số điều chỉnh giá trị hàng hóa cuối kỳ? Đó là do giá trị hàng hóa cuối kỳ = số lượng x giá trị bình quân hàng hóa. Mà giá trị bình quân hàng hóa có sự chênh lệch cơ học (công thức trên) nên giá trị hàng hóa cuối kỳ mang số chênh lệch bình quân. Việc điều chỉnh cơ học giá trị hàng hóa cuối kỳ không ảnh hưởng đến số liệu kế toán thực nhập.
Như vậy qua bài viết và minh họa mình gửi đến các bạn kỹ thuật nhập liệu cơ bản hàng hóa theo phương pháp mới trực quan. Phương pháp nhập liệu này có ưu điểm là nhanh, dễ kiểm tra kiểm soát dữ liệu nhập. Mỗi sai sót đều có thể truy tìm nhanh. Nhược điểm là mỗi hóa đơn phải copy nội dung hóa đơn; sắp xếp các cột theo thứ tự; nhập công thức cộng tổng doanh thu.
Tuy nhiên nhìn chung thì tổng thời gian xử lý so với các phương pháp khác giảm đi đáng kể, chống sai sót tuyệt đối. Quá trình nhập liệu chỉ yêu cầu cơ bản về tin học văn phòng, am hiểu vài hàm cơ bản là có thể thực hiện được.